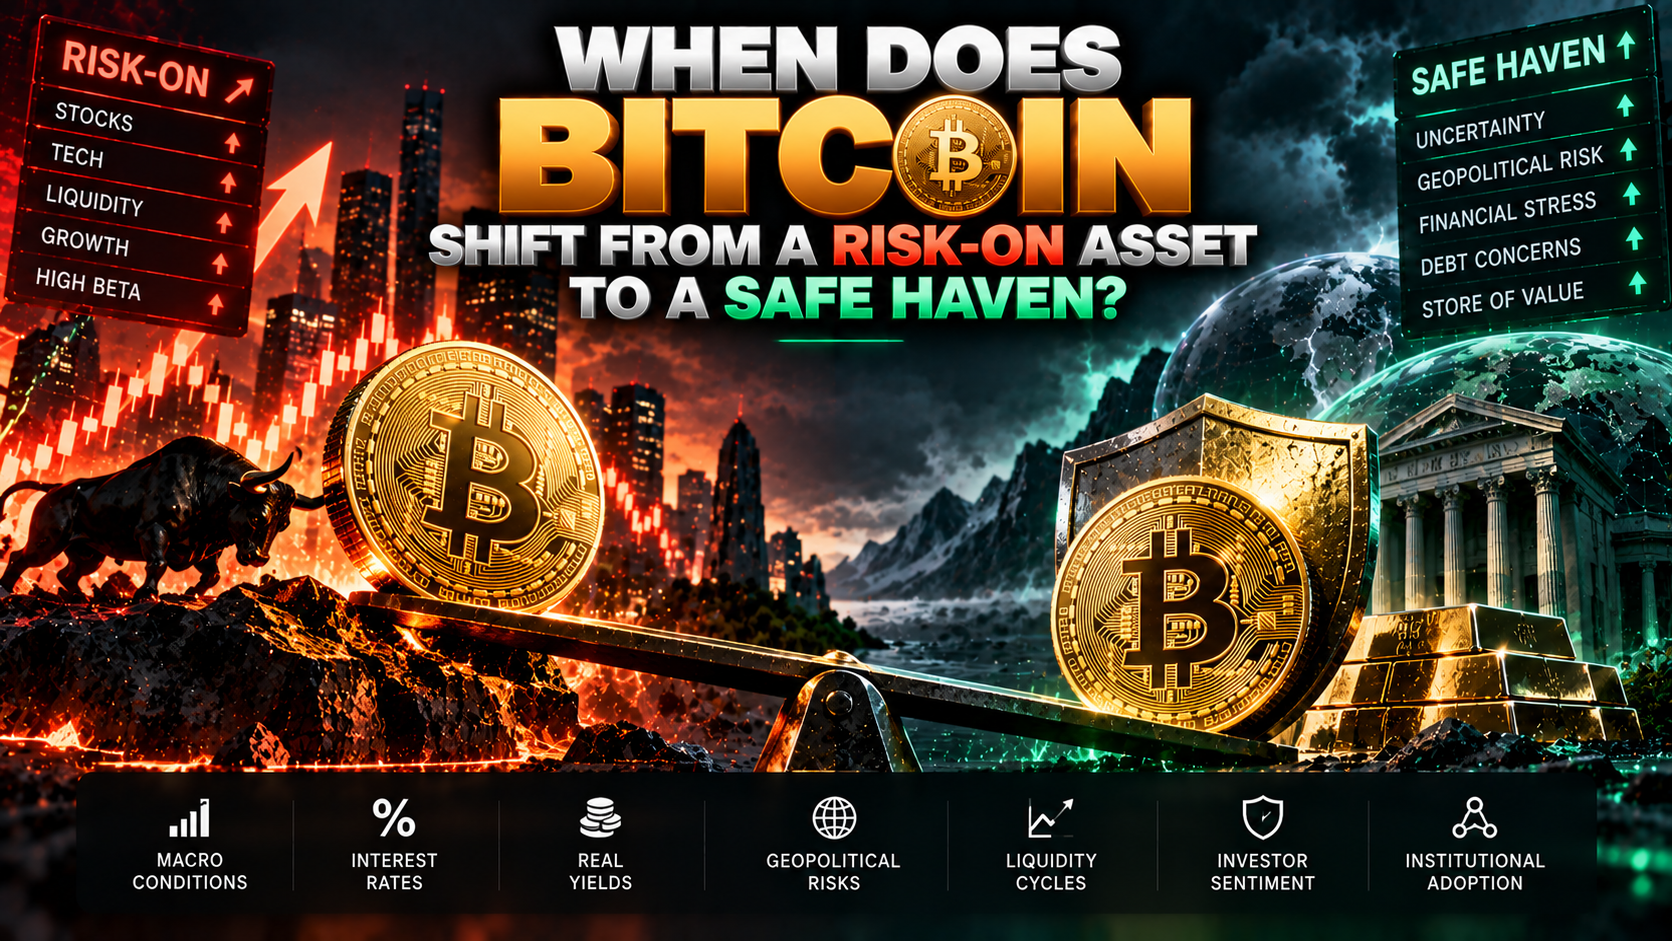
بیتکوین با وعده استقلال از نظام پولی متمرکز شکل گرفت؛ اما قیمت آن گاهی درست زمانی سقوط میکند که سرمایهگذاران از وضعیت اقتصاد و بازارهای مالی میترسند. داراییای که عرضهاش با تصمیم بانک مرکزی افزایش نمییابد، میتواند در برابر تغییر انتظارات درباره سیاست همان بانک مرکزی آسیبپذیر باشد. این تناقض، نقطه شروع بحث درباره «طلای دیجیتال» است: استقلال سازوکار یک دارایی، الزاماً به معنای استقلال قیمت آن نیست.
از سوی دیگر، نمیتوان تمام بحرانها را یکسان دانست. ترس از رکود، کمبود نقدینگی، بیاعتمادی به بانکها و کاهش اعتبار پول ملی، شوکهای متفاوتی هستند. داراییای که در یکی از این وضعیتها فروخته میشود، ممکن است در وضعیت دیگری خریدار پیدا کند.
بنابراین، پرسش دقیقتر این است: بیتکوین در برابر کدام خطر، برای کدام سرمایهگذار و در چه افق زمانی میتواند نقش پناهگاه امن داشته باشد؟
پاسخ این مقاله چنین است: بیتکوین زمانی میتواند نقش پناهگاه امنِ مشروط پیدا کند که تقاضا برای نگهداری دارایی خارج از ترازنامه بانکها و دولتها، بر فشار فروش ناشی از کمبود نقدینگی، اهرم و کاهش ریسک غلبه کند. تبدیل این نقش مشروط به یک ویژگی قابلاتکا، به شواهد تکرارشونده در بحرانهای متفاوت نیاز دارد.
پناهگاه امن دقیقاً به چه معناست؟
سه مفهوم در بحث بیتکوین اغلب با یکدیگر اشتباه گرفته میشوند: دارایی متنوعکننده، پوشش ریسک و پناهگاه امن.
دارایی متنوعکننده میتواند همبستگی مثبتی با سبد داشته باشد، اما این همبستگی آنقدر کامل نیست که تمام مزایای تنوع را از بین ببرد. پوشش ریسک در تعریف متداول پژوهشی، بهطور متوسط رابطهای خنثی یا معکوس با دارایی یا خطر موردنظر دارد. پناهگاه امن باید این ویژگی را مشخصاً در دورههای تنش شدید نشان دهد.
بنابراین، پایینبودن همبستگی متوسط بیتکوین با سهام، بهتنهایی ثابت نمیکند که هنگام سقوط سهام از سرمایه محافظت خواهد کرد.
| نقش دارایی | معیار اصلی | چه چیزی آن را اثبات نمیکند؟ |
|---|---|---|
| متنوعکننده سبد | همبستگی ناکامل و بهبود ویژگیهای ریسک سبد با وزن مناسب | رشد مستقل قیمت در چند جلسه معاملاتی |
| پوشش ریسک | رابطه خنثی یا معکوس با ریسک مشخص در متوسط دوره بررسی | کمیابی عرضه بدون بررسی رفتار تقاضا |
| پناهگاه امن | حفظ نقش حفاظتی در وضعیتهای شدید بازار | بازده بلندمدت بالا یا بازیابی قیمت پس از پایان بحران |
این تفکیک یک پیام مهم دارد: داراییای میتواند در افق چندساله بازده قابلتوجهی ایجاد کند، اما در همان دوره، هنگام نیاز فوری سرمایهگذار به نقدینگی، پناهگاه مناسبی نباشد. بازده بلندمدت و حفاظت در لحظه بحران دو مسئله جداگانهاند.
چرا بیتکوین مانند یک دارایی Risk-On رفتار میکند؟
دارایی Risk-On معمولاً از افزایش ریسکپذیری، دسترسی آسانتر به منابع مالی و خوشبینی سرمایهگذاران سود میبرد. بیتکوین میتواند از چند مسیر در این گروه قرار بگیرد.
خریدار نهایی از خود دارایی مهمتر است
ویژگیهای شبکه بیتکوین تعیین میکنند دارایی چگونه منتقل و عرضه شود؛ اما قیمت در بازار و با معاملات خریداران و فروشندگان شکل میگیرد.
اگر بخش مؤثر تقاضا متعلق به معاملهگران اهرمی، صندوقهای حساس به نوسان یا سرمایهگذارانی باشد که همزمان سهام فناوری و کریپتو میخرند، شوک به ظرفیت ریسکپذیری آنها میتواند به فروش همه این داراییها منجر شود.
در چنین شرایطی، محدودیت عرضه مانع افت قیمت نمیشود. عرضه بلندمدت ممکن است قابلپیشبینی باشد، اما حجم عرضه برای فروش در یک بازه کوتاه میتواند بهشدت افزایش یابد.
بحران نقدینگی منطق متفاوتی دارد
در بحران نقدینگی، سرمایهگذار لزوماً دارایی ضعیفتر را نمیفروشد؛ داراییای را میفروشد که امکان نقدکردن آن وجود دارد.
نیاز به تأمین وجه تضمین، بازپرداخت بدهی یا پوشش برداشت مشتریان میتواند فروش بیتکوین را تحمیل کند. معاملات شبانهروزی نیز آن را به یکی از مسیرهای در دسترس برای کاهش ریسک تبدیل میکند؛ هرچند بازبودن بازار به معنای عمق کافی در تمام ساعات نیست.
بنابراین، قابلیت معامله دائمی هم یک مزیت عملیاتی است و هم میتواند در دورههای تنش، مسیر انتقال فشار فروش باشد.
نرخ بهره واقعی هزینه فرصت نگهداری را تغییر میدهد
بیتکوین جریان نقدی قراردادی ندارد. زمانی که بازده واقعی داراییهای کمریسک افزایش مییابد، نگهداری دارایی بدون درآمد جاری با هزینه فرصت بیشتری روبهرو میشود.
البته این رابطه مکانیکی نیست. اثر نهایی به علت افزایش بازده، وضعیت دلار، انتظارات رشد و تقاضای اختصاصی بیتکوین بستگی دارد. بااینحال، محدودیت عرضه بهتنهایی حساسیت قیمت به شرایط تأمین مالی را حذف نمیکند.
شواهد چه میگویند؟ همبستگی یک ویژگی ثابت نیست
در یک بررسی صندوق بینالمللی پول، همبستگی بازده بیتکوین و شاخص S&P 500 از حدود ۰٫۰۱ در بازه ۲۰۱۷ تا ۲۰۱۹ به حدود ۰٫۳۶ در بازه ۲۰۲۰ تا ۲۰۲۱ افزایش یافت. این اعداد متعلق به همان نمونه پژوهشیاند و نباید به دورههای دیگر تعمیم داده شوند. اهمیت آنها در نشاندادن تغییرپذیری رابطه بیتکوین و سهام است: استقلال نسبی در یک دوره، تضمین استقلال در دوره بعد نیست.
یک پژوهش درباره بازار نزولی آغاز همهگیری نیز نشان داد بیتکوین در پنجره بررسیشده همراه با S&P 500 کاهش یافت و نقش پناهگاه امن را ایفا نکرد. این نتیجه درباره همان بحران و همان نمونه است، نه حکمی قطعی درباره تمام وضعیتهای ممکن.
برداشت تحلیلی این است که نقش بیتکوین باید در هر رژیم بازار آزموده شود. برچسب «طلای دیجیتال» نمیتواند جایگزین اندازهگیری رفتار واقعی آن شود.
کدام بحران میتواند نقش بیتکوین را تغییر دهد؟
تفاوت اصلی میان بحرانها، چیزی است که سرمایهگذار تلاش میکند از آن فرار کند.
اگر مشکل کمبود دلار و نیاز فوری به نقدینگی باشد، بیتکوین ممکن است فروخته شود. اگر مسئله محدودیت دسترسی به سپرده یا بیاعتمادی به واسطه مالی باشد، امکان نگهداری مستقیم آن میتواند اهمیت بیشتری پیدا کند.
جدول زیر چارچوبی تحلیلی از سازوکارهاست؛ داده بازده تاریخی یا پیشبینی قطعی قیمت نیست.
| نوع شوک | بیتکوین | طلا | نقره | نقد دلاری و اوراق کوتاهمدت خزانه آمریکا |
|---|---|---|---|---|
| کمبود نقدینگی و کاهش اهرم | آسیبپذیر در برابر فروش اجباری و لیکوییدشدن موقعیتها | ممکن است در موج نخست برای تأمین نقد فروخته شود | در معرض فشار فروش و نگرانی درباره تقاضای صنعتی | معمولاً جذابتر برای تأمین تعهدات دلاری؛ با تفاوت ریسک ابزارها |
| بیاعتمادی به بانکها | امکان افزایش تقاضا برای خودحضانتی؛ همراه با ریسک نوسان و دسترسی | امکان افزایش تقاضا برای نگهداری مستقیم خارج از بانک | نقش پولی بالقوه، همراه با حساسیت به چرخه صنعت | نتیجه وابسته به نگهداری به شکل سپرده، اسکناس یا اوراق و ساختار دسترسی |
| کاهش اعتبار پول ملی | امکان ایفای نقش جایگزین پولی؛ بدون تضمین حفظ ارزش دلاری | امکان حفاظت از ارزش در مقیاس پول محلی؛ با نوسان قیمت جهانی | اثرپذیر از نرخ ارز و چرخه جهانی کالاها | امکان پوشش افت پول محلی، مشروط به دسترسی و نبود محدودیت مؤثر |
| رکود همراه با کاهش فشار تورمی | کشمکش میان کاهش ریسکپذیری و احتمال تسهیل پولی | امکان حمایت از مسیر کاهش بازده واقعی؛ وابسته به دلار | آسیبپذیری بیشتر از محل افت تقاضای صنعتی | ثبات اسمی نسبی؛ با احتمال کاهش درآمد هنگام سرمایهگذاری مجدد |
پنج شرط برای تقویت نقش پناهگاه امن بیتکوین
۱. منشأ بحران، اعتبار واسطهها باشد
ویژگی متمایز بیتکوین در حالت خودحضانتی، وابستهنبودن مالکیت آن به تعهد پرداخت یک بانک تجاری است. بنابراین، در بحرانی که مسئله اصلی آن اعتماد به واسطههاست، این ویژگی میتواند موضوعیت پیدا کند.
اما نگهداری بیتکوین در صرافی، همان ساختار ریسک نگهداری مستقیم را ندارد. صندوق قابل معامله نیز به ساختار حقوقی، متولی و سازوکار معاملات خود وابسته است. برای تحلیل نقش حفاظتی، باید دقیقاً مشخص کرد سرمایهگذار چه چیزی را و چگونه نگهداری میکند.
خودحضانتی هم ریسک را حذف نمیکند؛ بخشی از آن را به مدیریت کلید خصوصی، امنیت عملیاتی و امکان دسترسی منتقل میکند.
۲. فشار فروش اهرمی بر تقاضای واقعی غلبه نکند
اگر رشد قیمت عمدتاً با استقراض و قراردادهای مشتقه تأمین شود، یک شوک کوچک میتواند فروش زنجیرهای ایجاد کند.
تقویت نقش پناهگاه امن مستلزم آن است که تقاضای نقدی و ظرفیت جذب فروش، در برابر کاهش اهرم تابآوری داشته باشد. رشد سریع قیمت همراه با جهش موقعیتهای باز و هزینه بالای نگهداری موقعیت خرید، بهتنهایی نشانه تقاضای حفاظتی نیست.
هیچ شاخص منفردی، از جمله نرخ تأمین مالی یا خروج از صرافیها، این موضوع را قطعی نمیکند. انتقال دارایی میان کیفپولها میتواند دلایلی غیر از خرید بلندمدت داشته باشد.
۳. استقلال قیمت در روزهای بد سهام مشاهده شود
کاهش همبستگی در بازار آرام کافی نیست. آزمون اصلی در جلساتی انجام میشود که سهام با افت شدید مواجه است.
اگر بیتکوین در چند دوره تنش مستقل، افت محدودتری داشته باشد یا بازدهی خنثی و مثبت نشان دهد، فرضیه نقش حفاظتی تقویت میشود. بااینحال، «کمتر سقوطکردن» با پناهگاه امن قوی یکسان نیست؛ ممکن است فقط نشاندهنده کاهش حساسیت به ریسک باشد.
۴. نقدشوندگی هنگام بحران حفظ شود
ارزشگذاری روی صفحه، بدون امکان اجرای معامله، حفاظت عملی ایجاد نمیکند.
عمق سفارشها، فاصله قیمت خرید و فروش، لغزش قیمت، امکان برداشت و دسترسی به مسیر تبدیل دارایی باید بررسی شوند. حجم بالای معاملات بهتنهایی کافی نیست؛ ممکن است بازار پرمعامله باشد، اما اجرای سفارش بزرگ با هزینه شدیدی همراه شود.
۵. رفتار حفاظتی در بحرانهای مختلف تکرار شود
یک جهش کوتاهمدت پس از انتشار خبر بانکی میتواند ناشی از انتظار کاهش نرخ بهره، بستهشدن موقعیتهای فروش یا ورود سرمایه اختصاصی باشد.
برای نسبتدادن آن جهش به نقش پناهگاه امن، باید توضیحات جایگزین بررسی شوند. تکرار رفتار در شوکهای متفاوت، اعتبار نتیجه را بیشتر میکند؛ هرچند هیچ سابقهای عملکرد آینده را تضمین نمیکند.
چگونه تغییر نقش بیتکوین را اندازهگیری کنیم؟
تحلیل معتبر باید از روایت به آزمون برسد. برای این کار، چند معیار مکمل لازم است.
همبستگی بازده، نه شباهت نمودار قیمت
مقایسه دو نمودار صعودی میتواند گمراهکننده باشد. سنجش باید روی بازدهها، با زمانبندی یکسان انجام شود.
همبستگی متحرک در پنجرههای ۳۰، ۹۰ و ۱۸۰روزه میتواند برای مشاهده تغییر رژیم مفید باشد؛ این پنجرهها انتخابهای تحلیلیاند، نه استاندارد اثبات پناهگاه امن. اختلاف ساعت بستهشدن بازار سهام با معاملات شبانهروزی بیتکوین نیز باید کنترل شود.
عملکرد مشروط در بدترین جلسات بازار
میتوان بازده بیتکوین را در بدترین ۵ درصد جلسات سهام بررسی کرد. سپس باید پرسید:
- میانگین و میانه بازده بیتکوین در این جلسات چه بوده است؟
- چه سهمی از جلسات بازده مثبت داشتهاند؟
- بزرگترین زیانها چقدر بودهاند؟
- آیا نتیجه در چند پنجره مستقل پایدار است؟
عدد ۵ درصد صرفاً یک آستانه پژوهشی قابلانتخاب است. نتیجه نباید به انتخاب یک آستانه یا چند جلسه خاص وابسته باشد.
بتای نزولی و زیان سبد
بتای نزولی، حساسیت بازده بیتکوین به سهام در دورههای افت را میسنجد. کاهش آن میتواند نشانه تضعیف رفتار Risk-On باشد، اما باید همراه با دامنه عدمقطعیت آماری بررسی شود.
در نهایت، مسئله سرمایهگذار عملکرد سبد است. اگر افزودن بیتکوین با وزن مشخص، زیان سبد را در بحران افزایش دهد، همبستگی پایین بهتنهایی آن تخصیص را توجیه نمیکند. وزن دارایی و نوسان آن بهاندازه همبستگی اهمیت دارند.
| شاخص | نشانه تقویت نقش حفاظتی | محدودیت تفسیر |
|---|---|---|
| همبستگی در تنش | همبستگی خنثی یا منفی در چند دوره تنش مستقل | نمونه کوچک یا تفاوت ساعت معاملات میتواند نتیجه را منحرف کند |
| بتای نزولی | کاهش پایدار حساسیت به افت سهام | بتای کمتر از یک همچنان میتواند مثبت و همراه با زیان باشد |
| ریزش و زیان سبد | کاهش زیان در تنش با وزن مشخص و قابل اجرا | نتیجه به وزن تخصیص، بازمتوازنسازی و هزینه معاملات وابسته است |
| ساختار تقاضا | تابآوری تقاضای نقدی هنگام تخلیه اهرم | دادههای جریان سرمایه و مشتقات انگیزه خریداران را قطعی آشکار نمیکنند |
| نقدشوندگی | حفظ عمق بازار، امکان برداشت و هزینه اجرای قابلقبول | حجم معاملات بالا معادل امکان خروج کمهزینه نیست |
خطای مهم: رشد پس از بحران، اثبات پناهگاه امن نیست
بحران میتواند دو مرحله متفاوت داشته باشد: ابتدا فروش برای تأمین نقدینگی، سپس خرید با انتظار حمایت پولی و کاهش نرخ بهره.
اگر بیتکوین در مرحله نخست سقوط کند و در مرحله دوم رشد کند، این مسیر میتواند با رفتار یک دارایی حساس به نقدینگی سازگار باشد. بازیابی سریع قیمت، زیان سرمایهگذاری را که در مرحله نخست ناچار به فروش شده است، جبران نمیکند.
برای تشخیص نقش حفاظتی باید بررسی کرد بیتکوین در زمان وقوع فشار چه کرده است، نه فقط اینکه پس از تغییر سیاستها تا کجا بالا رفته است.
برای سرمایهگذار ایرانی، واحد سنجش تعیینکننده است
بیتکوین ممکن است در مقیاس ریالی رشد کند، درحالیکه ارزش دلاری آن کاهش یافته باشد. چنین وضعیتی بهتنهایی نشان نمیدهد بیتکوین در بازار جهانی پناهگاه امن شده است.
برای مثال، اگر در یک سناریوی فرضی قیمت دلاری بیتکوین ۲۰ درصد کاهش یابد و نرخ دلار در برابر ریال ۵۰ درصد افزایش پیدا کند، حاصلضرب این دو تغییر، رشد حدود ۲۰ درصدی ارزش ریالی را نشان میدهد؛ پیش از هزینهها و اختلاف قیمت بازارها.
در این مثال، سرمایهگذار نسبت به ریال سود کرده، اما نسبت به نگهداری دلار عملکرد ضعیفتری داشته است.
بنابراین، هدف باید روشن باشد: حفظ ارزش ریالی، حفظ قدرت خرید دلاری، کاهش زیان سبد یا دسترسی به دارایی خارج از بانک؟ یک دارایی لزوماً همه این اهداف را همزمان تأمین نمیکند.
دیدگاه مخالف: شاید بیتکوین را با معیار نامناسبی میسنجیم
طرفداران بیتکوین میتوانند استدلال کنند که سنجش آن صرفاً با نوسان دلاری و افتهای کوتاهمدت، ارزش اصلی این دارایی را نادیده میگیرد؛ زیرا حفاظت در برابر محدودیت انتقال، وابستگی به واسطه و گسترش اختیاری عرضه پول، الزاماً با ثبات قیمت روزانه یکسان نیست. از این زاویه، فرد ممکن است نوسان بیشتری بپذیرد تا کنترل مستقیمتری بر دارایی داشته باشد. این استدلال برای تعریف نوع ریسک معتبر است، اما برای اثبات پناهگاه امن مالی کافی نیست: کسی که هنگام بحران باید هزینه ضروری یا بدهی خود را پرداخت کند، با قیمت قابلتحقق و امکان دسترسی مواجه است. استقلال نگهداری یک مزیت ساختاری است؛ حفاظت از قدرت خرید در زمان نیاز، نتیجهای تجربی است که باید جداگانه سنجیده شود.
جمعبندی استراتژیک: تریدر باید چه درسی بگیرد؟
تبدیل بیتکوین به پناهگاه امن، یک تاریخ مشخص یا نقطه قیمتی معین ندارد. این نقش ممکن است در برابر یک شوک تقویت شود و در برابر شوکی دیگر از بین برود.
برای تصمیمگیری معاملاتی، ترتیب تحلیل اهمیت دارد:
۱. ابتدا منشأ بحران را تشخیص دهید. کمبود نقدینگی، رکود و بیاعتمادی به بانکها پیامدهای یکسانی ندارند.
۲. واحد سنجش و افق زمانی را تعیین کنید. حفاظت ریالی با حفاظت دلاری متفاوت است؛ همچنین بازده چندساله جایگزین تابآوری کوتاهمدت نیست.
۳. واکنش واقعی بازار را بررسی کنید. همبستگی در تنش، بتای نزولی، عمق بازار و ساختار اهرم باید از روایت حمایت کنند.
۴. سناریوی نقض تحلیل داشته باشید. بازگشت همجهتی شدید با سهام، افت نقدشوندگی یا افزایش فروش اجباری میتواند فرضیه پناهگاه امن را تضعیف کند.
۵. اندازه موقعیت را بر اساس زیان قابلتحمل تعیین کنید. برچسب «طلای دیجیتال» دلیل کافی برای افزایش اهرم یا تمرکز سبد نیست.
بیتکوین زمانی شایسته نقش پناهگاه امن است که هنگام تحقق ریسک موردنظر، با امکان دسترسی و معامله، به حفاظت از سرمایه کمک کند. تا پیش از مشاهده چنین رفتاری، کمیابی و استقلال شبکه دلایل مهمی برای بررسی این داراییاند؛ اما جای شواهد مربوط به حفاظت از سبد را نمیگیرند.
برای دریافت تحلیلهای بیشتر درباره دادههای تورمی و بازارهای جهانی، کانال تلگرام آکادمی سعید فیضیان را دنبال کنید.
عضویت در کانال تلگراماگر از پیامرسان بله استفاده میکنید، آموزشهای تحلیل اقتصاد کلان و مدیریت ریسک را در کانال بله آکادمی سعید فیضیان دنبال کنید.
عضویت در کانال بلهبرای دیدن نکات آموزشی کوتاه و تحلیلهای تصویری درباره تورم و بازارهای مالی، صفحه اینستاگرام آکادمی سعید فیضیان را دنبال کنید.
دنبال کردن در اینستاگرام