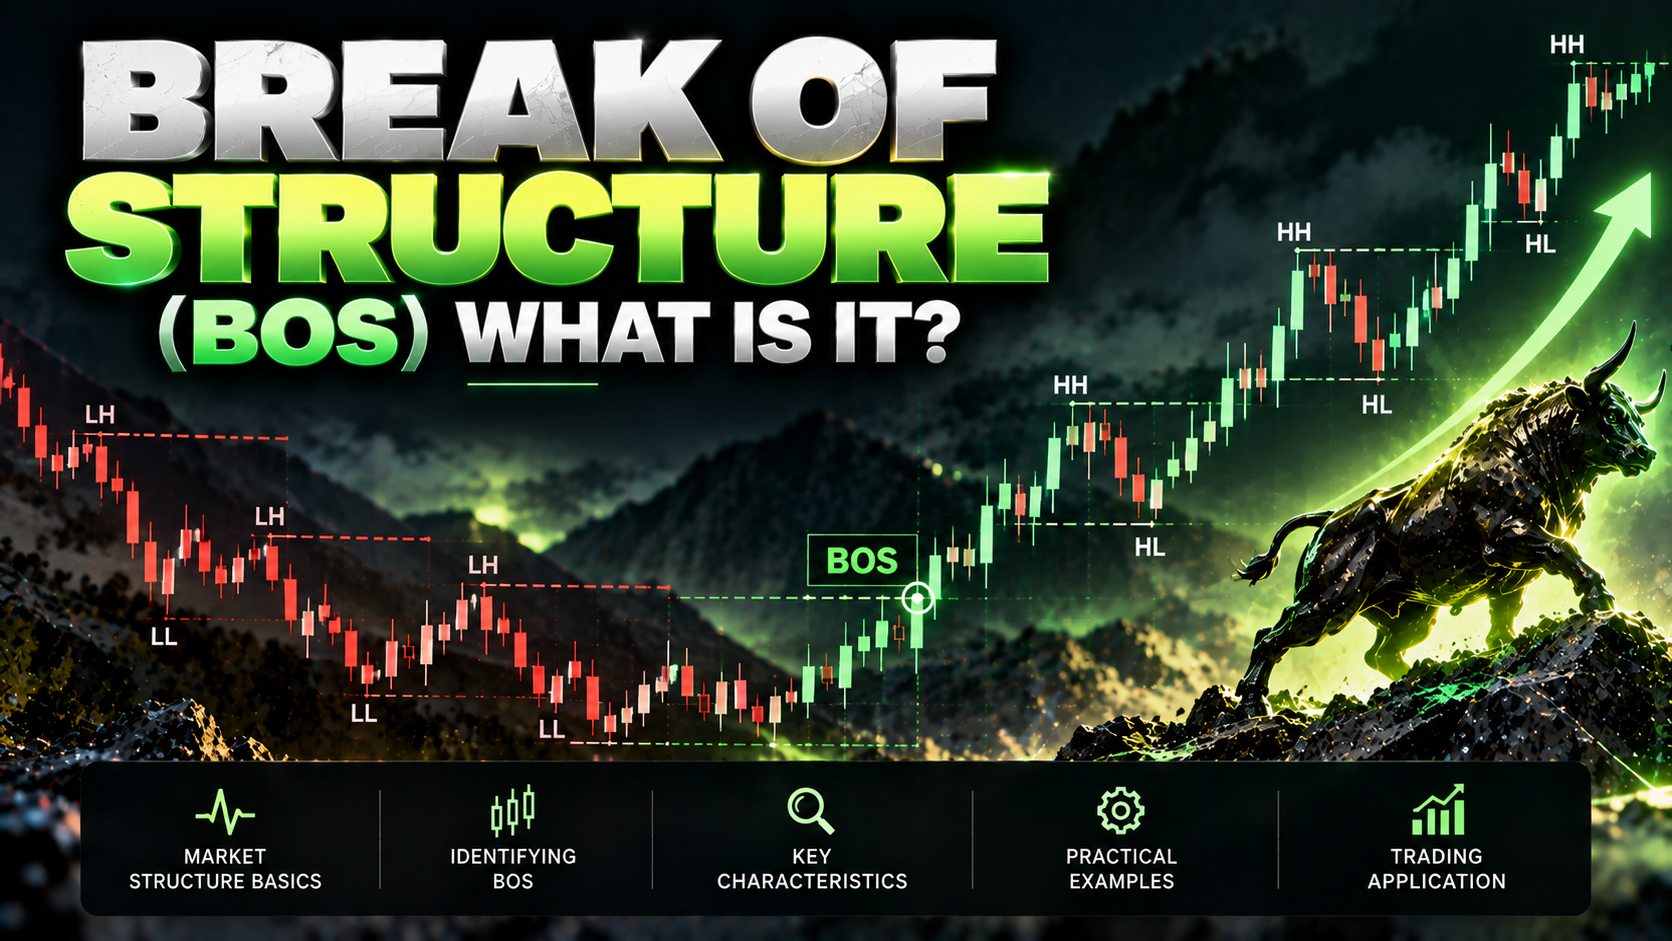
شکستن یک سقف قیمتی میتواند نشانه قدرت خریداران باشد؛ اما همان شکست ممکن است درست پیش از یک ریزش اتفاق بیفتد. این تناقض، یکی از مهمترین چالشهای تحلیل ساختار بازار است: اگر عبور از سقف قبلی نشانه ادامه روند است، چرا خرید پس از چنین اتفاقی گاهی به زیان منتهی میشود؟
پاسخ در تفاوت میان «تشخیص یک رویداد روی نمودار» و «اثبات وجود یک فرصت معاملاتی» قرار دارد. شکست ساختار میگوید قیمت از یک مرز مشخص عبور کرده است؛ اما بهتنهایی توضیح نمیدهد حرکت تا کجا ادامه خواهد یافت، ورود در چه قیمتی منطقی است یا چه میزان ریسک باید پذیرفت.
مفهوم Break of Structure یا BOS زمانی کاربرد تحلیلی پیدا میکند که در کنار روند، اهمیت سقف و کف شکستهشده، تایمفریم و رفتار قیمت پس از شکست بررسی شود. بدون این زمینه، BOS میتواند صرفاً برچسبی باشد که پس از وقوع حرکت روی نمودار قرار میگیرد.
BOS چیست و چه چیزی را نشان میدهد؟
در کاربرد رایج تحلیل ساختار بازار، BOS به عبور قیمت از یک سقف یا کف نوسانی معنادار در جهت روند موجود گفته میشود. شکست سقف در یک ساختار صعودی، BOS صعودی و شکست کف در یک ساختار نزولی، BOS نزولی محسوب میشود. این رویداد با تداوم روند سازگار است، اما ادامه حرکت را تضمین نمیکند.
ترجمه مستقیم این عبارت، «شکست ساختار» است؛ عبارتی که ممکن است این تصور را ایجاد کند که روند قبلی از بین رفته است. بااینحال، در قراردادی که این مقاله استفاده میکند، BOS به شکست یک مرز ساختاری در امتداد روند اشاره دارد.
برای جلوگیری از ابهام، باید این قرارداد را از ابتدا مشخص کرد؛ زیرا کاربرد واژههای BOS، CHoCH و MSS میان تمام مدرسها، ابزارها و روشهای معاملاتی یکسان نیست.
همچنین، عبارت «تأیید ادامه روند» باید با دقت تفسیر شود. منظور این است که قیمت یک مرحله دیگر از توالی روند را ساخته است؛ نه اینکه مسیر بعدی آن از پیش معلوم شده باشد.
پیش از تشخیص BOS، ساختار بازار را بشناسیم
ساختار بازار از توالی سقفها و کفهای نوسانی تشکیل میشود. سقف نوسانی یا Swing High، نقطهای است که قیمت در اطراف آن از صعود به اصلاح تغییر جهت میدهد؛ کف نوسانی یا Swing Low نیز محل تغییر حرکت نزولی به بازگشت صعودی است.
در سادهترین توصیف:
- روند صعودی با سقفهای بالاتر و کفهای بالاتر شناخته میشود.
- روند نزولی با کفهای پایینتر و سقفهای پایینتر شناخته میشود.
- در بازار خنثی، توالی جهتدار روشنی وجود ندارد و قیمت ممکن است میان مرزهای یک محدوده نوسان کند.
مشکل اصلی، انتخاب نوسانهای معنادار است. روی یک نمودار میتوان دهها سقف و کف کوچک پیدا کرد؛ اما همه آنها برای تحلیل یک روند اهمیت یکسانی ندارند.
چرا انتخاب سقف و کف اهمیت دارد؟
اگر هر نوسان کوچک را ساختار محسوب کنیم، نمودار پر از شکستهای متناقض میشود. اگر تنها بزرگترین نوسانها را در نظر بگیریم، تشخیص تغییرات با تأخیر بیشتری انجام خواهد شد.
بنابراین، پیش از تحلیل باید روش شناسایی نوسان مشخص باشد. برای نمونه، میتوان یک سقف را زمانی تأیید کرد که بالاتر از سقف دو کندل قبل و دو کندل بعد قرار داشته باشد. این صرفاً یک تعریف عملیاتی است، نه قانونی جهانشمول.
نکته مهم آن است که در چنین روشی، سقف در لحظه تشکیل شناخته نمیشود؛ تأیید آن به بستهشدن دو کندل بعدی نیاز دارد. نادیدهگرفتن این تأخیر در بکتست، اطلاعات آینده را وارد تصمیم گذشته میکند و نتیجهای خوشبینانه میسازد.
BOS صعودی و نزولی چگونه شکل میگیرند؟
BOS صعودی
فرض کنیم قیمت یک دارایی فرضی از ۱۰۰ به ۱۱۰ میرسد، تا ۱۰۵ اصلاح میکند، سپس به ۱۱۵ افزایش مییابد و دوباره تا ۱۰۹ عقب مینشیند.
در این توالی، سقف ۱۱۵ بالاتر از ۱۱۰ و کف ۱۰۹ بالاتر از ۱۰۵ است. اگر قیمت دوباره افزایش یابد و سقف ۱۱۵ را طبق معیار ازپیشتعیینشده بشکند، یک BOS صعودی ثبت میشود.
این شکست نشان میدهد حرکت صعودی توانسته از سقف قبلی عبور کند. بااینحال، از همین اطلاعات نمیتوان نتیجه گرفت که خرید در هر قیمتی بالاتر از ۱۱۵ منطقی است.
BOS نزولی
در مثال معکوس، قیمت از ۱۰۰ به ۹۰ کاهش مییابد، تا ۹۵ بازمیگردد، سپس به ۸۵ میرسد و تا ۹۱ اصلاح میکند.
کفها و سقفها پایینتر رفتهاند. عبور معتبر از کف ۸۵ در ادامه این توالی، BOS نزولی محسوب میشود.
برای هر دو جهت، وجود ساختار قبلی و انتخاب سطح مرجع ضروری است. عبور از یک عدد بدون بررسی جایگاه آن در روند، تعریف کافی برای BOS نیست.
تفاوت BOS با CHoCH، MSS و شکست محدوده
این مفاهیم به رویدادهای نزدیک به هم اشاره دارند، اما نقش تحلیلی یکسانی ندارند. در قرارداد رایج، BOS با ادامه روند مرتبط است؛ CHoCH هشداری درباره اختلال در رفتار قبلی محسوب میشود؛ و MSS در برخی چارچوبها برای تغییر ساختار همراه با حرکت قاطعتر به کار میرود. تعریف دقیق دو اصطلاح اخیر باید در هر روش مشخص شود.
| مفهوم | رویداد اصلی | برداشت تحلیلی | محدودیت |
|---|---|---|---|
| BOS | شکست سقف یا کف معنادار در جهت روند | گسترش ساختار موجود | ادامه حرکت یا سودآوری ورود را تضمین نمیکند. |
| CHoCH | شکست یک نوسان مرجع برخلاف روند قبلی | هشدار تغییر رفتار بازار | ممکن است بخشی از اصلاح باشد، نه آغاز روند معکوس. |
| MSS | در برخی روشها، شکست خلاف روند همراه با حرکت پرقدرت | شواهد تغییر جهت ساختاری طبق قواعد همان روش | تعریف و شروط آن میان چارچوبها متفاوت است. |
| شکست محدوده | خروج قیمت از مرز بالایی یا پایینی یک رنج | احتمال خروج از تعادل قیمتی قبلی | بدون روند قبلی، الزاماً BOS ادامهدهنده نیست. |
برای مثال، در یک روند صعودی، شکستن یک کف جزئی داخل اصلاح با شکستن کف مرجعی که حرکت منتهی به سقف جدید از آن آغاز شده است، اهمیت یکسانی ندارد. ابتدا باید مقیاس ساختار مشخص شود؛ سپس میتوان درباره تغییر آن قضاوت کرد.
چه چیزی اعتبار یک BOS را تقویت میکند؟
اعتبار در این بحث دو معنای متفاوت دارد: نخست، آیا شکست با تعریف روش سازگار است؟ دوم، آیا معاملهکردن آن در یک مجموعه داده مشخص مزیت آماری دارد؟
یک BOS میتواند از نظر تعریف کاملاً معتبر باشد، اما معامله مبتنی بر آن زیان بدهد.
۱. سطح شکستهشده پیش از حرکت مشخص باشد
اگر تحلیلگر پس از مشاهده رشد، سقفی را انتخاب کند که شکست آن بهترین نتیجه را نشان میدهد، تحلیل دچار سوگیری پسنگر میشود.
سطح مرجع باید پیش از شکست قابل شناسایی باشد. این شرط برای بررسی عملکرد یک روش مهمتر از زیبایی برچسبهای روی نمودار است.
۲. معیار شکست روشن باشد
آیا عبور سایه کافی است؟ آیا کندل باید خارج از سطح بسته شود؟ آیا فاصله مشخصی از سطح لازم است؟
در تحلیل تکنیکال، استفاده از فیلترهای تأیید شکست مانند قیمت بستهشدن، فاصله عبور یا زمان ماندگاری مطرح است؛ اما هیچ فیلتری بهتنهایی خطا را حذف نمیکند.
برای این مقاله، بستهشدن کندل تایمفریم تحلیل فراتر از سطح مرجع معیار پایه در نظر گرفته میشود. این انتخاب، یک قرارداد تحلیلی است؛ نه اثبات قطعی ادامه روند.
اگر معیار تحلیل، بستهشدن کندل یکساعته باشد، عبور قیمت در میانه همان ساعت هنوز شرط را کامل نکرده است.
۳. اندازه شکست نسبت به نوسان سنجیده شود
عبور یکواحدی از یک سقف، بدون شناخت دامنه نوسان دارایی اطلاعات چندانی ندارد. همین فاصله ممکن است در یک بازار قابلتوجه و در بازاری دیگر بخشی از نوسان عادی باشد.
یک روش قابلآزمون، مقایسه فاصله قیمت بستهشدن تا سطح شکست با ATR یا میانگین دامنه واقعی است:
برای مثال، اگر فاصله شکست ۰٫۵ واحد و ATR برابر ۵ واحد باشد، فاصله نسبی ۰٫۱ است. اگر فاصله شکست ۲ واحد باشد، این نسبت به ۰٫۴ میرسد.
این نسبت فقط اندازه عبور را استاندارد میکند. هیچیک از این اعداد آستانه عمومی اعتبار نیست و بزرگترشدن آن نیز لزوماً ورود بهتری ایجاد نمیکند؛ زیرا ممکن است قیمت از محل مناسب مدیریت ریسک فاصله گرفته باشد.
۴. رفتار پس از شکست بررسی شود
شکست یک مقاومت میتواند زمینه تبدیل آن به حمایت را فراهم کند، اما چنین تغییر نقشی قطعی نیست. بررسی واکنش قیمت در بازگشت به سطح، بخشی از منطق کلاسیک حمایت و مقاومت است.
بااینحال، بازآزمایی یا Retest شرط ضروری همه BOSها نیست. انتظار برای آن ممکن است ورود را به سطح نزدیکتر کند، اما احتمال ازدسترفتن حرکتی را نیز ایجاد میکند که بدون بازگشت ادامه مییابد.
همچنین، نباید حفظ سطح در چند کندل بعد را از ابتدا معلوم فرض کرد. معاملهای که منتظر این تأیید میماند، باید با قیمت ورود بعد از تأیید ارزیابی شود.
۵. حجم معاملات نقش مکمل داشته باشد
در تحلیل حجم، افزایش مشارکت همجهت با حرکت قیمت میتواند شاهد مکملی برای ارزیابی روند باشد. بااینحال، حجم بالا بهتنهایی جهت حرکت بعدی را مشخص نمیکند.
بنابراین، عبارت «شکست با حجم بالا» باید به یک قاعده اندازهپذیر تبدیل شود: حجم نسبت به کدام دوره مقایسه شده و آیا افزودن این شرط واقعاً نتایج روش را بهتر کرده است؟
تفاوت BOS با شکست کاذب و جاروب نقدینگی
فرض کنیم سقف مرجع ۱۱۵ باشد. قیمت تا ۱۱۶٫۵ افزایش مییابد، اما کندل در ۱۱۴٫۵ بسته میشود.
طبق معیار بستهشدن خارج از سطح، BOS تأیید نشده است. این رفتار میتواند بهعنوان عبور موقت و بازگشت از سطح توصیف شود.
برخی معاملهگران آن را جاروب نقدینگی یا Liquidity Sweep مینامند. بااینحال، مشاهده سایه روی نمودار بهتنهایی اثبات نمیکند که بازیگری مشخص عمداً حدضرر معاملهگران را هدف گرفته است. شکل قیمت قابل مشاهده است؛ نیت معاملهگران از همان شکل قابل اثبات نیست.
حالت دیگری نیز وجود دارد: کندل در ۱۱۶ بسته میشود، بنابراین BOS طبق قواعد ثبت میشود؛ اما قیمت پس از آن به زیر ۱۱۵ بازمیگردد و افت میکند. در این وضعیت، شکست هنگام وقوع معتبر بوده، ولی ادامه حرکت موفق نشده است.
نباید شکستهای زیانده را پس از مشخصشدن نتیجه از تعریف حذف کرد. چنین کاری نرخ موفقیت ظاهری روش را افزایش میدهد، بدون آنکه کیفیت واقعی تصمیمها بهتر شده باشد.
تحلیل عددی: BOS یکسان، کیفیت ورود متفاوت
تمام اعداد این بخش فرضی و آموزشیاند و داده تاریخی یا برآورد بازده نیستند.
فرض کنیم سطح مرجع ۱۱۵ شکسته شده، حدضرر برنامه معاملاتی ۱۰۸ و هدف ۱۲۸ است. سه معاملهگر با قیمتهای متفاوت وارد میشوند:
| سناریو | ورود | حدضرر | هدف | ریسک هر واحد | سود بالقوه به ریسک |
|---|---|---|---|---|---|
| ورود پس از تأیید شکست | ۱۱۶ | ۱۰۸ | ۱۲۸ | ۸ | ۱٫۵ برابر |
| ورود در بازآزمایی، در صورت وقوع | ۱۱۵٫۵ | ۱۰۸ | ۱۲۸ | ۷٫۵ | حدود ۱٫۶۷ برابر |
| ورود پس از امتداد حرکت | ۱۲۲ | ۱۰۸ | ۱۲۸ | ۱۴ | حدود ۰٫۴۳ برابر |
ساختار در هر سه سناریو یکسان است، اما نسبت سود بالقوه به ریسک تفاوت زیادی دارد. در سناریوی سوم، حتی رسیدن قیمت به هدف نیز سودی کمتر از نصف زیان برنامهریزیشده ایجاد میکند.
از طرف دیگر، ورود در بازآزمایی همیشه اجرا نمیشود. مقایسه منصفانه باید معاملات ازدسترفته، احتمال اجرا و نتیجه تمام سیگنالها را نیز لحاظ کند.
این مثال نشان میدهد درستبودن تشخیص جهت، برای مناسببودن معامله کافی نیست. قیمت ورود و محل خروج میتوانند نتیجه اقتصادی یک تحلیل واحد را تغییر دهند.
چرا تایمفریم میتواند برداشت از BOS را تغییر دهد؟
یک حرکت صعودی روی نمودار کوتاهمدت ممکن است فقط بخشی از اصلاح یک روند نزولی در مقیاس بزرگتر باشد.
برای نمونه، بازار در نمودار چهارساعته سقفها و کفهای پایینتر میسازد، اما در نمودار پانزدهدقیقهای یک توالی صعودی ایجاد میشود. شکست سقف این توالی میتواند BOS صعودی همان مقیاس باشد، بدون آنکه ساختار نزولی چهارساعته تغییر کرده باشد.
این دو مشاهده متناقض نیستند؛ درباره دو مقیاس متفاوت صحبت میکنند.
کاربرد عملی تحلیل چندتایمفریمی، تعیین نقش هر نمودار است: یکی برای زمینه بازار، دیگری برای ساختار معاملاتی و در صورت نیاز، مقیاسی کوچکتر برای اجرای ورود.
همجهتی چند تایمفریم نیز نباید بدون آزمون، معادل احتمال موفقیت مشخصی فرض شود. ممکن است فیلتر مفیدی باشد، اما اثر آن باید در داده بررسی شود.
چگونه BOS را به یک روش قابلآزمون تبدیل کنیم؟
BOS بهتنهایی استراتژی کامل نیست. برای تبدیل آن به روش معاملاتی، لازم است این موارد پیش از آزمون مشخص شوند:
1. ساختار: سقف و کف با چه قاعدهای شناسایی میشوند؟
2. شکست: سایه، بستهشدن کندل یا فاصلهای مشخص ملاک است؟
3. ورود: سفارش چه زمانی و با چه نوع اجرایی ثبت میشود؟
4. ابطال: چه رویدادی فرض معامله را نقض میکند؟
5. خروج: هدف، خروج زمانی یا دنبالکردن روند چگونه تعریف میشود؟
6. هزینه: کارمزد، اختلاف خرید و فروش و لغزش چگونه محاسبه میشوند؟
پس از آن، عملکرد باید در دادهای جدا از دوره تنظیم قواعد بررسی شود. تغییر مداوم تعریف شکست برای بهترشدن نتایج گذشته، خطر بیشبرازش را افزایش میدهد.
نرخ برد نیز بهتنهایی کافی نیست. در یک مدل ساده که میانگین زیان برابر یک واحد ریسک باشد:
برای مثال، نرخ برد فرضی ۴۵ درصد با میانگین سود ۱٫۵ واحد ریسک و میانگین زیان یک واحد ریسک، پیش از هزینهها امید ریاضی ۰٫۱۲۵ واحد ریسک ایجاد میکند.
در مقابل، نرخ برد فرضی ۶۰ درصد با میانگین سود ۰٫۵ واحد ریسک، پیش از هزینهها امید ریاضی منفی ۰٫۱ دارد.
این محاسبه درباره عملکرد واقعی BOS ادعایی نمیکند؛ فقط نشان میدهد چرا پرسش «چند درصد شکستها موفقاند؟» بدون تعریف سود، زیان و هزینه ناقص است.
دیدگاه مخالف: آیا BOS چیزی بیشتر از بازنامگذاری شکست قیمت است؟
از نگاه منتقدانه، BOS میتواند بازتوصیف همان عبور از سقف و کف باشد که در تحلیل روند و حمایت و مقاومت نیز بررسی میشود. افزودن اصطلاحات تخصصی، بهخودیخود اطلاعات تازه یا قدرت پیشبینی ایجاد نمیکند. اگر سقفها پس از مشاهده نتیجه انتخاب شوند، معاملات ناموفق با عنوان «شکست نامعتبر» کنار گذاشته شوند و قواعد در هر نمودار تغییر کنند، BOS بیشتر به روایتی برای توضیح گذشته تبدیل میشود تا ابزاری برای تصمیمگیری. پاسخ معتبر به این نقد، نمایش چند نمودار موفق نیست؛ ارائه قواعد تکرارپذیر، ثبت همه سیگنالها و بررسی نتایج خارج از نمونه است.
جمعبندی استراتژیک: تریدر از BOS چه درسی بگیرد؟
BOS به معاملهگر کمک میکند تشخیص دهد قیمت در مقیاس مورد بررسی از یک سقف یا کف مرجع، در جهت ساختار موجود عبور کرده است. ارزش آن در منظمکردن مشاهده بازار و روشنکردن فرض ادامه روند است.
اما از مشاهده شکست تا تصمیم معامله، چند پرسش باقی میماند: سطح مرجع چگونه انتخاب شده؟ معیار تأیید چیست؟ قیمت ورود چقدر با محل ابطال فاصله دارد؟ تا مانع بعدی چه فضای حرکتی وجود دارد؟ و آیا مجموعه این قواعد پس از هزینهها مزیت آماری نشان داده است؟
درس اصلی این است که BOS باید بخشی از فرایند تصمیمگیری باشد، نه جایگزین آن. یک شکست معتبر میتواند معامله نامناسبی بسازد و یک معامله با منطق درست نیز ممکن است زیانده شود. توانایی پذیرش این تفاوت، تحلیل ساختار را از برچسبگذاری نمودار به مدیریت سنجیده احتمال و ریسک تبدیل میکند.
برای دریافت تحلیلهای بیشتر درباره دادههای تورمی و بازارهای جهانی، کانال تلگرام آکادمی سعید فیضیان را دنبال کنید.
عضویت در کانال تلگراماگر از پیامرسان بله استفاده میکنید، آموزشهای تحلیل اقتصاد کلان و مدیریت ریسک را در کانال بله آکادمی سعید فیضیان دنبال کنید.
عضویت در کانال بلهبرای دیدن نکات آموزشی کوتاه و تحلیلهای تصویری درباره تورم و بازارهای مالی، صفحه اینستاگرام آکادمی سعید فیضیان را دنبال کنید.
دنبال کردن در اینستاگرام