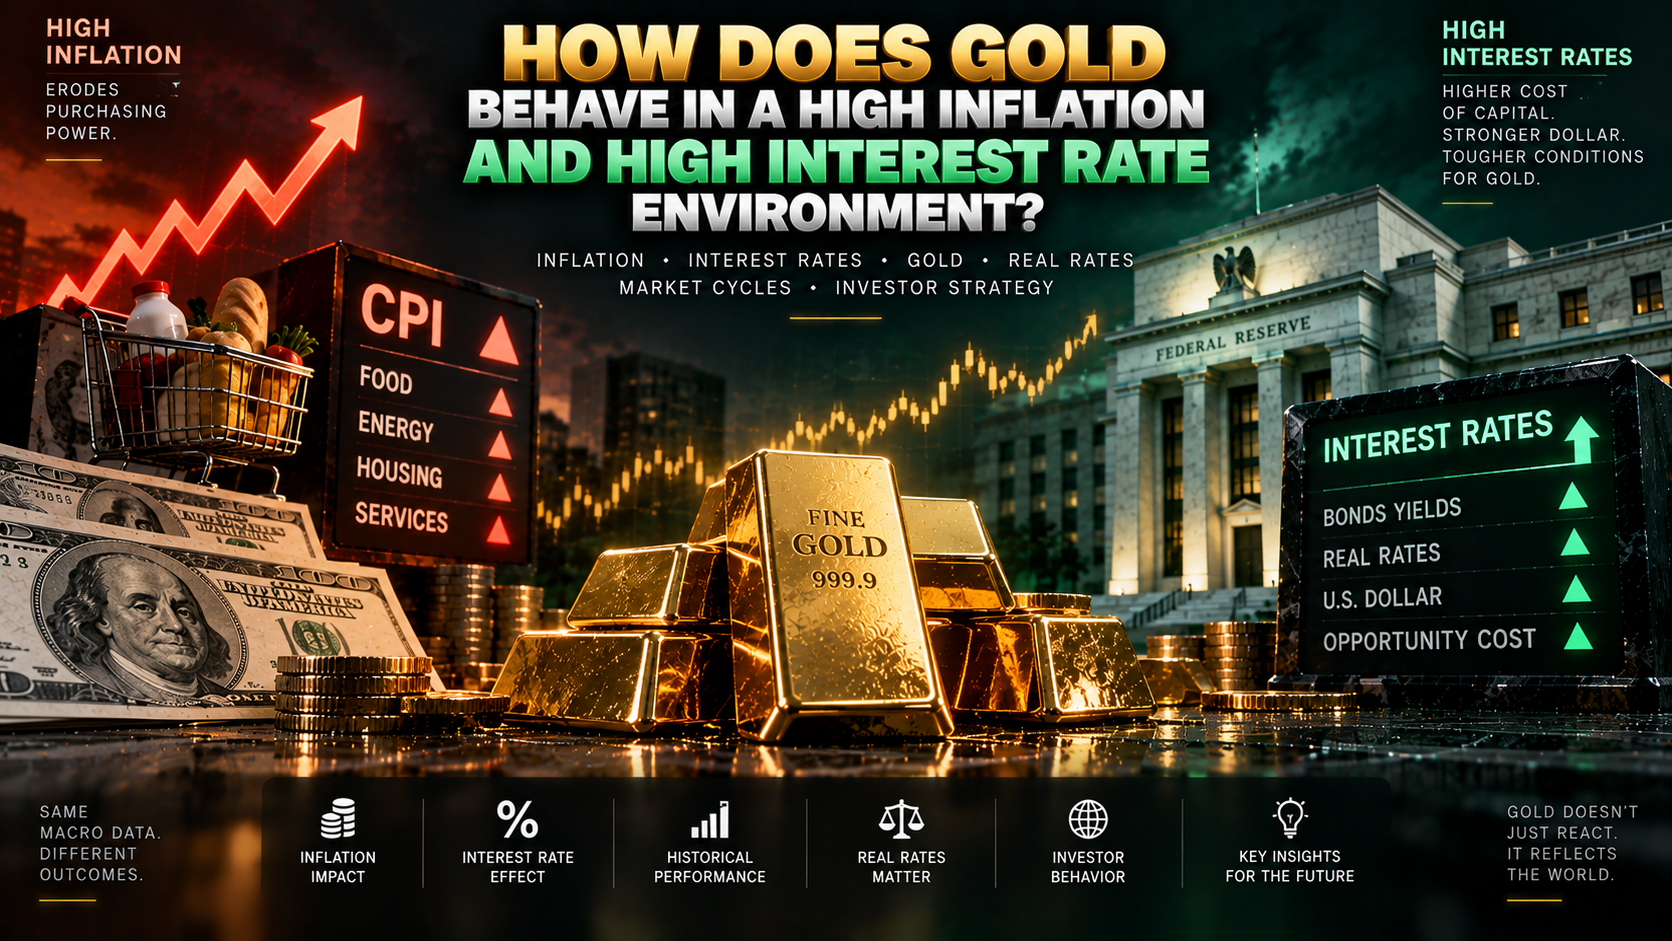
طلا میتواند در اقتصادی با تورم بالا افت کند و همزمان در دورهای با نرخ بهره بالا افزایش قیمت داشته باشد. این تناقض ظاهری، ضعف منطق بازار نیست؛ نتیجه نگاه ناقص به دو متغیری است که معمولاً جداگانه تحلیل میشوند. تورم، قدرت خرید پول را کاهش میدهد؛ اما سیاست مقابله با تورم میتواند جذابیت داراییهای بهرهدار را افزایش دهد. قیمت طلا در برخورد این دو نیرو شکل میگیرد.
بنابراین، پاسخ به پرسش «طلا در شرایط تورم بالا و نرخ بهره بالا چگونه رفتار میکند؟» به مقایسه ساده دو عدد محدود نیست. باید مشخص شود بازده واقعی داراییهای کمریسک در چه جهتی حرکت میکند، بازار چه مسیری برای سیاست پولی انتظار دارد و سرمایهگذاران تا چه اندازه به توانایی سیاستگذار در حفظ ارزش پول اعتماد دارند.
تورم بالا بهتنهایی تضمینکننده رشد طلا نیست؛ همانطور که نرخ بهره بالا بهتنهایی سقوط آن را تضمین نمیکند. مسئله تعیینکننده، تغییر توازن میان حفظ قدرت خرید، دریافت بازده و محافظت در برابر ریسک است.
پارادوکس اصلی: چرا تورم همیشه به نفع طلا تمام نمیشود؟
استدلال رایج چنین است: با افزایش تورم، پول ارزش خود را از دست میدهد؛ پس سرمایهگذاران طلا میخرند و قیمت آن افزایش مییابد. این زنجیره، یکی از مسیرهای اثرگذاری تورم را توضیح میدهد، اما واکنش سیاست پولی را نادیده میگیرد.
اگر افزایش تورم باعث شود بازار انتظار نرخهای بهره بالاتر و انقباض پولی شدیدتری داشته باشد، هزینه فرصت نگهداری طلا افزایش پیدا میکند. در این وضعیت، یک دارایی بدون پرداخت سود دورهای باید با اوراقی رقابت کند که بازده جذابتری ارائه میدهند.
در مقابل، اگر سرمایهگذاران تصور کنند بانک مرکزی توان یا تمایل کافی برای مهار تورم ندارد، افزایش اسمی نرخ بهره ممکن است اعتماد ازدسترفته را بازنگرداند. در چنین شرایطی، طلا میتواند با وجود نرخهای بهره بالا همچنان خریدار داشته باشد.
پژوهش فدرال رزرو شیکاگو نیز برای توضیح قیمت طلا، انتظارات تورمی، نرخ بهره واقعی بلندمدت و بدبینی نسبت به شرایط اقتصادی را در کنار یکدیگر بررسی میکند. بنابراین، تقلیل رفتار طلا به یک متغیر، بخشی از سازوکار قیمتگذاری را حذف میکند.
نرخ بهره اسمی و واقعی؛ تفاوتی که جهت تحلیل را تغییر میدهد
نرخ بهره اسمی همان نرخی است که برای سپرده، وام یا اوراق اعلام میشود. اما سرمایهگذار صرفاً به افزایش عددی دارایی خود اهمیت نمیدهد؛ میخواهد بداند پس از لحاظکردن تورم، قدرت خرید سرمایهاش چه تغییری میکند.
برای یک افق زمانی مشخص، تقریب رایج چنین است:
در این محاسبه، نرخ بهره و تورم باید به یک ارز و افق زمانی سازگار مربوط باشند. کمکردن تورم یک کشور از بازده اوراق کشوری دیگر، یا ترکیب تورم گذشته با بازده بلندمدت، لزوماً تصویر مناسبی از بازده واقعی مورد انتظار نمیدهد. توضیح فدرال رزرو سنتلوئیس نیز بر تمایز بازده اسمی و بازده تعدیلشده با انتظارات تورمی تأکید دارد.
مثال عددی: بهره بیشتر الزاماً به معنای جذابیت بیشتر نیست
دو وضعیت فرضی را در نظر بگیریم:
- در وضعیت نخست، بازده اسمی یکساله ۷ درصد و تورم مورد انتظار همان دوره ۹ درصد است؛ بازده واقعی تقریبی منفی ۲ درصد خواهد بود.
- در وضعیت دوم، بازده اسمی یکساله ۵ درصد و تورم مورد انتظار ۲ درصد است؛ بازده واقعی تقریبی مثبت ۳ درصد خواهد بود.
با وجود بالاتر بودن نرخ اسمی در وضعیت نخست، وضعیت دوم از منظر حفظ قدرت خرید، رقیب جدیتری برای طلا ایجاد میکند.
جدول زیر سناریوهای فرضی را مقایسه میکند. اعداد، داده تاریخی یا پیشبینی قیمت نیستند و ارزیابی طلا با فرض ثابتبودن سایر عوامل ارائه شده است.
| سناریو | بازده اسمی یکساله | تورم مورد انتظار یکساله | بازده واقعی تقریبی | پیام برای طلا |
|---|---|---|---|---|
| تورم بالاتر از بهره | ۷ درصد | ۹ درصد | منفی ۲ درصد | رقابت ضعیفتر اوراق از منظر قدرت خرید |
| بهره بالاتر از تورم | ۵ درصد | ۲ درصد | مثبت ۳ درصد | افزایش هزینه فرصت نگهداری طلا |
| تورم و بهره برابر | ۶ درصد | ۶ درصد | تقریباً صفر | اهمیت بیشتر دلار، ریسک و جریان تقاضا |
این مقایسه همچنین نشان میدهد که سطح نرخ بهره واقعی و جهت تغییر آن دو موضوع متفاوتاند. حرکت از منفی ۴ درصد به منفی ۱ درصد، افزایش بازده واقعی محسوب میشود و میتواند برای طلا فشار ایجاد کند؛ حتی اگر بازده واقعی همچنان منفی باشد.
چرا افزایش بازده واقعی میتواند به طلا فشار وارد کند؟
طلا سود قراردادی یا جریان نقدی دورهای ندارد. بازده دارنده آن عمدتاً از تغییر قیمت حاصل میشود و بسته به ابزار سرمایهگذاری، هزینه نگهداری، کارمزد یا فاصله خریدوفروش نیز وجود دارد.
وقتی بازده واقعی اوراق کمریسک افزایش پیدا میکند، سرمایهگذار برای نگهداری طلا از یک فرصت جذابتر صرفنظر میکند. این همان هزینه فرصت است. پژوهش شورای جهانی طلا نیز افزایش نرخ واقعی را از مسیر هزینه فرصت، عاملی مؤثر بر جذابیت نگهداری طلا میداند.
اما از این رابطه نمیتوان نتیجه گرفت که هر افزایش بازده واقعی، الزاماً کاهش مشخصی در قیمت طلا ایجاد میکند. بازار ممکن است همزمان با افزایش ریسک مالی، تقاضای پناهگاه امن یا تغییر رفتار خریداران بزرگ روبهرو باشد.
برای تحلیلگر، نرخ واقعی یک متغیر توضیحدهنده مهم است؛ نه فرمولی قطعی برای تعیین قیمت.
تورم بالا چه زمانی با افت طلا همراه میشود؟
یکی از سناریوهای فشار بر طلا زمانی شکل میگیرد که تورم هنوز بالاست، اما بازار به موفقیت سیاست پولی در مهار آن اطمینان بیشتری پیدا میکند.
در این وضعیت، چند تحول میتواند همزمان رخ دهد:
۱. انتظارات تورمی کاهش پیدا کند.
۲. بازده اسمی اوراق بالا باقی بماند.
۳. بازده واقعی افزایش یابد.
۴. جذابیت نسبی داراییهای بهرهدار بیشتر شود.
در نتیجه، تیتر «تورم بالا» میتواند با افت طلا سازگار باشد. سرمایهگذاران درباره تورم ثبتشده معامله نمیکنند؛ آنها پیام این تورم را برای مسیر آتی بازده، سیاست پولی و ارزش پول ارزیابی میکنند.
مثال تحلیلی: کاهش تورم با نرخ بهره ثابت
فرض کنیم بازده اسمی یکساله در سطح ۶ درصد ثابت بماند، اما تورم مورد انتظار یکساله از ۷ درصد به ۴ درصد کاهش یابد.
بازده واقعی تقریبی از منفی ۱ درصد به مثبت ۲ درصد میرسد. در این مثال، بدون افزایش نرخ اسمی، شرایط رقابت برای طلا سختتر شده است.
این سناریو نشان میدهد توقف افزایش نرخ بهره الزاماً به معنای پایان فشار بر طلا نیست. اگر انتظارات تورمی سریعتر کاهش یابد، نرخ واقعی همچنان میتواند افزایش پیدا کند.
چرا طلا با وجود نرخ بهره بالا رشد میکند؟
برای توضیح این رفتار باید میان «نرخ بالای موجود» و «مسیر مورد انتظار نرخها» تفاوت گذاشت.
انتظار کاهش نرخها پیش از تغییر رسمی سیاست
ممکن است نرخ سیاستی بالا باشد، اما بازار انتظار داشته باشد ضعف اقتصاد بانک مرکزی را به کاهش آن وادار کند. در چنین حالتی، بازده بازار میتواند پیش از تصمیم رسمی تغییر کند.
برای نمونه، اگر بازده اسمی مورد انتظار کاهش یابد و انتظارات تورمی به همان اندازه پایین نیاید، بازده واقعی کاهش پیدا میکند. در این سناریو، رشد طلا با نرخ سیاستی بالا تناقضی ندارد؛ بازار در حال قیمتگذاری شرایط متفاوتی است.
افزایش نگرانی درباره اقتصاد و نظام مالی
نرخ بهره بالا میتواند هزینه تأمین مالی را افزایش دهد و فشار بیشتری بر بدهکاران وارد کند. اگر سرمایهگذاران این فشار را تهدیدی برای ثبات مالی بدانند، ممکن است بخشی از تقاضای طلا از انگیزه دریافت بازده به انگیزه محافظت در برابر ریسک منتقل شود.
بااینحال، این مسیر قطعی نیست. در یک شوک شدید نقدینگی، نیاز به وجه نقد میتواند حتی داراییهای نقدشونده را با فروش روبهرو کند. بنابراین، باید میان واکنش اولیه به بحران و رفتار بازار پس از فروکشکردن فشار نقدینگی تمایز گذاشت.
تغییر تقاضایی که مدل نرخ بهره توضیح نمیدهد
اگر طلا با وجود افزایش بازده واقعی رشد کند، نباید فوراً نتیجه گرفت که رابطه اقتصادی از بین رفته است. احتمال دیگر این است که نیروهای تقاضا اثر قویتری داشتهاند.
بررسی شورای جهانی طلا نشان میدهد رابطه طلا با دلار و نرخ واقعی در طول زمان ثابت نیست و برای توضیح کاملتر قیمت، متغیرهای دیگری نیز لازماند. بنابراین، مدل متکی بر دو متغیر میتواند بخشی از حرکت بازار را توضیح ندهد.
مقایسه سناریوها؛ کدام ترکیب برای طلا مساعدتر است؟
جدول زیر یک چارچوب تحلیلی مشروط است، نه گزارش بازده تاریخی. هدف آن نشاندادن تفاوت میان وضعیتهای اقتصادی است که همگی ممکن است با برچسب «تورم و بهره بالا» توصیف شوند.
| وضعیت اقتصادی | شرط تعیینکننده | اثر محتمل بر طلا | عامل تغییر سناریو |
|---|---|---|---|
| تورم بالا و سیاست انقباضی معتبر | افزایش بازده واقعی و کاهش انتظارات تورمی | فشار نزولی یا محدودشدن رشد | افزایش شدید تقاضای محافظتی |
| تورم بالا و واکنش ناکافی سیاستگذار | کاهش بازده واقعی یا افت اعتماد به پول | زمینه مساعدتر برای رشد | چرخش معتبر به سیاست سختگیرانهتر |
| بهره بالا و کاهش تورم انتظاری | ثبات بازده اسمی و افزایش بازده واقعی | تداوم رقابت جدی اوراق با طلا | کاهش سریعتر بازده اسمی |
| بهره بالا و افزایش احتمال رکود | افت بازده واقعی و انتظار تسهیل پولی | امکان حمایت از طلا پیش از کاهش رسمی نرخ | افت شدیدتر انتظارات تورمی یا فشار نقدینگی |
| تورم بالا همراه با تنش مالی | برتری تقاضای محافظتی بر نیاز به نقدینگی | حمایت احتمالی همراه با نوسان زیاد | فروش اجباری و تقویت تقاضای وجه نقد |
پیام جدول این است که برای تحلیل طلا باید «رژیم اقتصادی» را شناخت: آیا سیاستگذار در حال بازیابی اعتماد است، یا هزینه مهار تورم به نگرانی بزرگتری تبدیل شده است؟
چرا واکنش طلا به داده تورم میتواند خلاف انتظار باشد؟
بازار به تفاوت میان داده منتشرشده و انتظار قبلی واکنش نشان میدهد. عددی که بهتنهایی بالا به نظر میرسد، ممکن است نسبت به پیشبینی معاملهگران پایین باشد.
فرض کنیم بازار انتظار تورم ۶ درصدی داشته باشد، اما رقم ۵٫۵ درصد منتشر شود. این عدد همچنان نشاندهنده تورم قابلتوجه است، اما ممکن است احتمال سیاست پولی سختگیرانهتر را کاهش دهد.
از طرف دیگر، انتشار رقم ۵٫۵ درصد در بازاری که انتظار ۵ درصد داشته، میتواند معنای متفاوتی پیدا کند.
این مثالها فرضیاند، اما یک خطای تحلیلی رایج را روشن میکنند: سطح یک شاخص با غافلگیری آن شاخص یکسان نیست.
حتی پس از شناسایی غافلگیری نیز جهت معامله قطعی نمیشود. باید دید بازار اوراق چگونه واکنش نشان داده، دلار چه تغییری کرده و قیمت طلا آیا حرکت اولیه را حفظ کرده است یا خیر.
تفاوت افق معامله؛ پوشش تورم با سیگنال ورود یکی نیست
ممکن است سرمایهگذاری طلا را برای تنوعبخشی و حفظ بخشی از ثروت در افق بلندمدت نگه دارد. معاملهگر کوتاهمدت، در مقابل، با نوسان قیمت، هزینه معامله و احتمال خروج اجباری روبهروست.
این دو نفر میتوانند درباره نقش اقتصادی طلا توافق داشته باشند، اما تصمیمهای معاملاتی متفاوتی بگیرند.
استدلال «تورم در بلندمدت قدرت خرید پول را کاهش میدهد» زمان مناسب خرید، نقطه ابطال معامله یا اندازه موقعیت را تعیین نمیکند. حتی یک تحلیل بنیادی درست میتواند با ورود نامناسب، اهرم زیاد یا افق زمانی ناسازگار به زیان منتهی شود.
برای معاملهگر، پرسش کاربردی این است: چه تغییر تازهای در انتظارات رخ داده که هنوز بهطور کامل در قیمت منعکس نشده است؟
برای سرمایهگذار ایرانی، یک متغیر دیگر هم وجود دارد
بخش اصلی این تحلیل درباره قیمت دلاری طلاست. اما بازده طلای داخلی تنها از اونس جهانی به دست نمیآید؛ نرخ ارز و شرایط بازار داخلی نیز مؤثرند.
برای ارزش پایه طلا، با فرض ثبات عیار و عوامل محلی، رابطه تقریبی چنین است:
برای مثال، اگر قیمت جهانی ۱۰ درصد کاهش و نرخ ارز ۲۰ درصد افزایش پیدا کند، حاصل ضرب ۰٫۹ در ۱٫۲ برابر با ۱٫۰۸ است؛ یعنی افزایش تقریبی ۸ درصدی ارزش پایه داخلی.
این مثال فرضی، هزینه معامله، حباب، اجرت و سایر تفاوتهای ابزارها را در نظر نمیگیرد. بااینحال، نشان میدهد چرا تحلیل درست اونس جهانی لزوماً پیشبینی درستی از قیمت سکه یا طلای داخلی به دست نمیدهد.
همچنین، تورم داخلی را نباید مستقیماً جایگزین تورم دلاری در تحلیل بازده واقعی اوراق آمریکا کرد. این دو در لایههای متفاوتی از تصمیم سرمایهگذار اثر میگذارند.
دیدگاه مخالف: آیا تمرکز بر نرخ واقعی بیش از اندازه سادهسازی است؟
نقد جدی به چارچوب نرخ واقعی این است که طلا فقط رقیب اوراق نیست؛ داراییای با تقاضای مصرفی، سرمایهگذاری و ذخیرهای نیز هست. تغییر ترجیحات خریداران بزرگ، نگرانی درباره ریسکهای سیاسی و جابهجایی سرمایه میتواند رابطه معمول آن با بازده واقعی را تضعیف کند. بنابراین، اگر طلا برخلاف مدل حرکت کرد، اصرار بر اینکه «بازار اشتباه میکند» رویکرد قابلدفاعی نیست. در عین حال، کنارگذاشتن کامل نرخ واقعی نیز خطاست؛ چارچوب بهتر، بررسی همزمان هزینه فرصت و شواهد تقاضاست. پژوهش شورای جهانی طلا درباره محدودیت مدلهای متکی بر دلار و نرخ واقعی نیز بر ثابتنبودن این روابط تأکید میکند.
جمعبندی استراتژیک: تریدر باید چه درسی بگیرد؟
رفتار طلا در شرایط تورم بالا و نرخ بهره بالا، از رقابت میان دو انگیزه شکل میگیرد: حفظ قدرت خرید و دریافت بازده واقعی. ریسک اقتصادی، تقاضای محافظتی و انتظارات سیاست پولی میتوانند وزن هرکدام را تغییر دهند.
برای تبدیل این چارچوب به تحلیل معاملاتی، چند پرسش باید بهترتیب پاسخ داده شوند:
۱. بازده واقعی در حال افزایش است یا کاهش؟ صرف بالا یا پایین بودن نرخ اسمی کافی نیست.
۲. چه چیزی نسبت به انتظار بازار تغییر کرده است؟ داده قوی یا ضعیف باید در مقایسه با پیشبینی قبلی تفسیر شود.
۳. حرکت طلا با بازار اوراق و دلار سازگار است؟ ناسازگاری میتواند نشانه حضور نیروی تقاضای دیگری باشد، اما بهتنهایی علت آن را اثبات نمیکند.
۴. افق تحلیل با افق معامله همخوانی دارد؟ استدلال بلندمدت نباید جایگزین مدیریت یک موقعیت کوتاهمدت شود.
۵. چه مشاهدهای سناریو را باطل میکند؟ افزایش پایدار بازده واقعی، تغییر انتظارات سیاستی یا ناتوانی قیمت در حفظ روند، باید امکان بازنگری را ایجاد کند.
درس اصلی برای تریدر این است که تورم را مستقیماً به دستور خرید و نرخ بهره را مستقیماً به دستور فروش تبدیل نکند. مزیت تحلیلی در تشخیص تغییری است که این دو متغیر در بازده واقعی، اعتماد و جریان سرمایه ایجاد میکنند؛ سپس باید دید قیمت تا چه اندازه آن تغییر را منعکس کرده است.
برای دریافت تحلیلهای بیشتر درباره طلا، تورم و بازارهای جهانی، کانال تلگرام آکادمی سعید فیضیان را دنبال کنید.
عضویت در کانال تلگراماگر از پیامرسان بله استفاده میکنید، آموزشهای تحلیل اقتصاد کلان و مدیریت ریسک را در کانال بله آکادمی سعید فیضیان دنبال کنید.
عضویت در کانال بلهبرای دیدن نکات آموزشی کوتاه و تحلیلهای تصویری درباره طلا و نرخ بهره، صفحه اینستاگرام آکادمی سعید فیضیان را دنبال کنید.
دنبال کردن در اینستاگرام