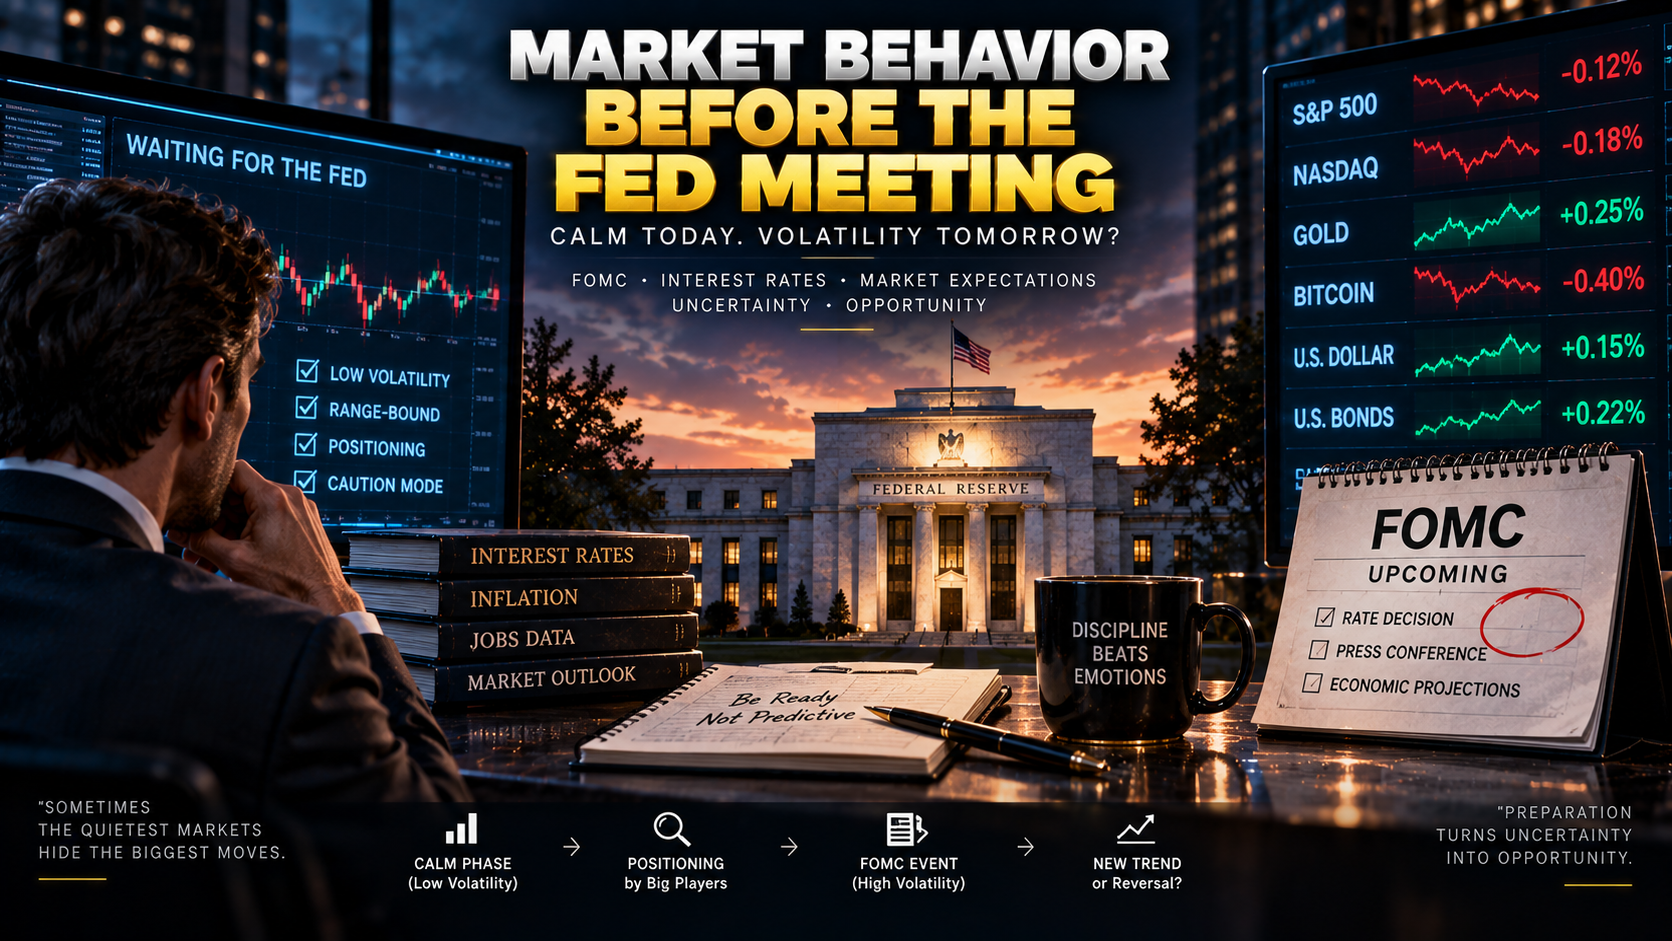
بازار ممکن است پیش از جلسه فدرال رزرو آرام باشد، درحالیکه معاملهگران برای یک حرکت شدید آماده میشوند. حتی ممکن است سهام با وجود انتظار برای سیاست پولی سختگیرانه رشد کند یا طلا پیش از تصمیمی ظاهراً حمایتی، تحت فشار قرار بگیرد. این تناقضها زمانی قابلفهم میشوند که میان «تصمیم فدرال رزرو» و «تصمیمی که بازار از قبل در قیمتها لحاظ کرده است» تفاوت بگذاریم.
بازار منتظر انتشار خبر نمیماند. سرمایهگذاران با هر گزارش تورم، آمار اشتغال و تغییر در بازده اوراق، احتمال سناریوهای مختلف را دوباره ارزیابی میکنند. بنابراین، بخشی از واکنش به جلسه فدرال رزرو پیش از برگزاری آن اتفاق میافتد.
رفتار بازار پیش از جلسه را میتوان حاصل برخورد سه نیرو دانست: تغییر انتظارات نرخ بهره، تنظیم موقعیتهای معاملاتی و تغییر نقدشوندگی. بسته به قدرت هرکدام، بازار ممکن است وارد محدودهای کمنوسان شود، روند قبلی را ادامه دهد یا با حرکات رفتوبرگشتی معاملهگران را غافلگیر کند.
چرا بازار پیش از اعلام تصمیم حرکت میکند؟
قیمت داراییها به آینده وابسته است. ارزش سهام از سودهای مورد انتظار تأثیر میگیرد؛ قیمت اوراق به مسیر نرخ بهره حساس است؛ و طلا، دلار و بیتکوین نیز از تغییر هزینه فرصت، شرایط تأمین مالی و تمایل سرمایهگذاران به پذیرش ریسک اثر میپذیرند.
وقتی دادههای اقتصادی احتمال سیاست پولی سختگیرانهتر را افزایش میدهند، معاملهگران میتوانند پیش از جلسه اقدام کنند. در چنین شرایطی، افزایش بازده اوراق یا فشار بر داراییهای پرریسک لزوماً نشانه اطلاع از تصمیم نهایی نیست؛ میتواند نتیجه تغییر احتمالها باشد.
در چارچوب انتظارات، آنچه هنگام اعلام تصمیم اهمیت دارد، فاصله پیام فدرال رزرو با چیزی است که بازار انتظار داشته است. توضیحات رسمی فدرال رزرو نیز بر نقش انتظارات در انتقال سیاست پولی به قیمت داراییها تأکید میکند.
برای مثال، اگر بازار انتظار افزایش شدید نرخ بهره را داشته باشد، افزایش کوچکتر میتواند از نگاه معاملهگران پیامی نسبتاً ملایم تلقی شود. برعکس، ثابت ماندن نرخ بهره همراه با تأکید بر تداوم محدودیت پولی ممکن است انتظارات خوشبینانه را تضعیف کند.
بنابراین، پرسش تحلیلی پیش از جلسه این است: بازار چه سناریویی را قیمتگذاری کرده و چقدر برای سناریوی متفاوت آماده است؟
سه مرحله در رفتار بازار پیش از جلسه فدرال رزرو
رفتار بازار در هفتههای منتهی به جلسه با ساعات نزدیک به اعلام تصمیم یکسان نیست. تفکیک این بازهها کمک میکند حرکت قیمت را دقیقتر تفسیر کنیم.
جدول زیر یک چارچوب تحلیلی است؛ همه جلسات الزاماً از این الگو پیروی نمیکنند.
| بازه زمانی | عامل غالب | رفتار احتمالی بازار | خطای رایج در تفسیر |
|---|---|---|---|
| چند هفته تا چند روز مانده به جلسه | دادههای تورم، اشتغال و رشد اقتصادی | شکلگیری روند همزمان با تغییر انتظارات نرخ بهره | نسبت دادن تمام حرکت قیمت به تصمیمی که هنوز اعلام نشده است |
| یک تا چند روز مانده به اعلام تصمیم | تنظیم موقعیتها و پوشش ریسک | تثبیت قیمت، شناسایی سود یا ادامه روند در صورت تغییر انتظارات | تلقی هر عقبنشینی بهعنوان آغاز یک روند معکوس |
| ساعات و دقایق نزدیک به انتشار تصمیم | ریسک رویداد و کیفیت نقدشوندگی | احتمال کاهش عمق سفارشها، افزایش فاصله خرید و فروش و حرکات مقطعی | برابر دانستن آرامش نمودار با پایین بودن ریسک معامله |
مرحله اول: معامله روی دادهها و احتمالها
در فاصله بیشتر از جلسه، بازار عمدتاً تلاش میکند مسیر سیاست پولی را تخمین بزند. گزارش تورمی بالاتر از انتظار یا بازار کار قویتر میتواند احتمال حفظ نرخهای بالا را افزایش دهد؛ دادههای ضعیفتر ممکن است جهت انتظارات را تغییر دهند.
بااینحال، واکنش به دادهها به وضعیت اقتصاد وابسته است. کاهش اشتغال در محیط تورمی میتواند امید به کاهش محدودیت پولی ایجاد کند، اما همان اتفاق در آستانه رکود ممکن است نگرانی درباره سود شرکتها را افزایش دهد.
مرحله دوم: تنظیم موقعیتها
با نزدیک شدن جلسه، برخی معاملهگران بخشی از سود خود را تثبیت میکنند، اندازه معاملات را کاهش میدهند یا برای پوشش ریسک از ابزارهای مشتقه استفاده میکنند.
این رفتار میتواند حرکتهایی ایجاد کند که با روایت بنیادی ظاهراً سازگار نیستند. برای مثال، رشد یک دارایی ممکن است ناشی از بسته شدن معاملات فروش باشد؛ از روی افزایش قیمت بهتنهایی نمیتوان ورود تقاضای پایدار را نتیجه گرفت.
مرحله سوم: حساس شدن بازار به جریان سفارشها
نزدیک انتشار تصمیم، بعضی تأمینکنندگان نقدشوندگی ممکن است حجم سفارشهای خود را کاهش دهند یا فاصله قیمت خرید و فروش را بیشتر کنند. اگر چنین اتفاقی رخ دهد، سفارش نسبتاً کوچکتری میتواند قیمت را بیشتر جابهجا کند.
در نتیجه، یک شکست کوتاهمدت حمایت یا مقاومت الزاماً اعتبار بیشتری از حرکتهای عادی بازار ندارد. کیفیت اجرا و عمق بازار در این مرحله بهاندازه جهت تحلیل اهمیت پیدا میکند.
چرا آرامش قیمت میتواند گمراهکننده باشد؟
باید میان «نوسان تحققیافته» و «نوسان ضمنی» تفاوت گذاشت.
نوسان تحققیافته نشان میدهد قیمت در یک بازه گذشته چقدر حرکت کرده است. نوسان ضمنی از قیمت اختیار معامله استخراج میشود و بازتابی از قیمتگذاری نوسان آینده و صرف ریسک آن است.
پیش از یک رویداد مهم، ممکن است دامنه حرکت قیمت محدود باشد، اما اختیار معاملهای که زمان اعلام تصمیم را پوشش میدهد همچنان گران قیمتگذاری شود. چنین وضعیتی تناقض ندارد: بازار نقدی آرام است، ولی هزینه محافظت در برابر حرکت احتمالی بالاست.
البته افزایش نوسان ضمنی پیش از هر جلسه تضمینشده نیست. اگر تصمیم تقریباً روشن باشد یا ریسک رویداد از قبل در قیمت اختیارها لحاظ شده باشد، الگوی متفاوتی شکل میگیرد.
نتیجه عملی این است که باریک شدن کندلها یا کاهش دامنه روزانه، بهتنهایی مجوز افزایش اهرم نیست.
آیا سهام پیش از جلسه فدرال رزرو تمایل به رشد دارد؟
پژوهشهای بانک فدرال رزرو نیویورک در برخی نمونههای تاریخی، میانگین بازده مثبت سهام آمریکا را در بازه نزدیک به اعلام تصمیم ثبت کردهاند؛ پدیدهای که «رانش پیش از اعلام تصمیم FOMC» نام دارد.
بااینحال، بررسیهای تکمیلی نشان میدهند شدت و پایداری این الگو میان دورههای مختلف یکسان نیست. از این یافته نمیتوان نتیجه گرفت که سهام پیش از هر جلسه رشد میکند یا همان رفتار در طلا و بیتکوین نیز برقرار است.
ارزش تحلیلی این پژوهش در رد یک تصور ساده است: نزدیک شدن به جلسه الزاماً به معنای فروش گسترده داراییهای پرریسک نیست. اما تبدیل یک میانگین تاریخی به دستور خرید، بدون بررسی دوره نمونه، هزینه معامله و زیانهای احتمالی، استنتاج معتبری محسوب نمیشود.
مقایسه رفتار دلار، اوراق، طلا، نقره و بیتکوین
برای مقایسه داراییها باید ابتدا نوع تغییر انتظارات را مشخص کنیم. «نزدیک شدن جلسه» بهخودیخود جهت مشترکی برای همه بازارها تعیین نمیکند.
جدول زیر استنباط سناریویی از سازوکارهای اقتصادی است؛ جهتهای ذکرشده مشروط هستند و آمار بازده تاریخی محسوب نمیشوند.
| بازار | انتظار سیاست سختگیرانهتر | انتظار سیاست ملایمتر | عامل تعدیلکننده |
|---|---|---|---|
| دلار آمریکا | امکان تقویت با افزایش مزیت نسبی نرخ بهره | امکان تضعیف با کاهش مزیت نسبی نرخ بهره | سیاست سایر بانکهای مرکزی و تقاضای پناهگاه امن |
| اوراق خزانه کوتاهمدت | تمایل به افزایش بازده و کاهش قیمت | تمایل به کاهش بازده و افزایش قیمت | میزان تغییر مسیر نرخ بهره نسبت به قیمتگذاری قبلی |
| طلا | فشار احتمالی در صورت افزایش بازده واقعی و تقویت دلار | حمایت احتمالی در صورت کاهش بازده واقعی | تقاضای امن، خرید بانکهای مرکزی و انتظارات تورمی |
| نقره | فشار احتمالی از نرخ بهره و نگرانی رشد | حمایت احتمالی اگر چشمانداز تقاضای صنعتی حفظ شود | ترکیب تقاضای صنعتی و سرمایهگذاری |
| سهام رشدی | فشار بر ارزشگذاری از مسیر افزایش نرخ تنزیل | حمایت از ارزشگذاری در صورت حفظ چشمانداز سود | رشد سود شرکتها و صرف ریسک سهام |
| بیتکوین و کریپتو | فشار احتمالی از کاهش ریسکپذیری و سختتر شدن تأمین مالی | حمایت احتمالی از افزایش ریسکپذیری | جریان سرمایه اختصاصی، اهرم و رویدادهای درون بازار |
دلار و اوراق: توجه به مسیر نرخ بهره
بازده اوراق دوساله میتواند برای بررسی انتظارات سیاست پولی مفید باشد، اما معادل خالص پیشبینی تصمیم جلسه نیست. صرف ریسک و عوامل دیگر نیز بر آن اثر میگذارند.
همچنین، دلار یک قیمت نسبی است. سختگیرانهتر شدن انتظارات درباره فدرال رزرو زمانی حمایت روشنتری از دلار ایجاد میکند که سیاست مورد انتظار سایر بانکهای مرکزی به همان اندازه تغییر نکرده باشد.
طلا و نقره: اهمیت بازده واقعی و رشد اقتصادی
برای طلا، افزایش نرخ اسمی بهتنهایی کافی نیست. اگر انتظارات تورمی نیز تغییر کند، مسیر بازده واقعی میتواند متفاوت باشد. به همین دلیل، تفسیر طلا فقط با مشاهده نرخ بهره اعلامی ناقص است.
نقره یک لایه اضافی دارد: تقاضای صنعتی. انتظار کاهش نرخ بهره همراه با نگرانی شدید درباره رکود ممکن است برای نقره بهاندازه طلا حمایتی نباشد.
سهام و بیتکوین: حساسیت به ریسک با سازوکارهای متفاوت
در سهام، تغییر نرخ تنزیل و چشمانداز سود شرکتها همزمان اهمیت دارند. در بیتکوین، جریان سرمایه، تقاضای نقدی و ساختار معاملات اهرمی میتواند اثر شرایط کلان را تقویت یا خنثی کند.
بنابراین، رشد همزمان این دو بازار نشانه همسان بودن منطق ارزشگذاری آنها نیست. همچنین افزایش سود باز در قراردادهای بیتکوین، بهتنهایی جهت بازار را مشخص نمیکند؛ هر قرارداد باز یک طرف خریدار و یک طرف فروشنده دارد.
یک مثال عددی: چگونه بازار پیش از جلسه تصمیم را قیمتگذاری میکند؟
فرض کنیم در یک مثال کاملاً آموزشی، فقط دو نتیجه ممکن وجود دارد:
- احتمال ثابت ماندن نرخ بهره: ۷۰ درصد.
- احتمال افزایش ۰٫۲۵ واحد درصدی: ۳۰ درصد.
میانگین وزنی تغییر مورد انتظار، برابر با ۰٫۰۷۵ واحد درصد یا ۷٫۵ واحد پایه است.
اگر بدون تغییر این احتمالها، نرخ بهره ثابت بماند، نتیجه نسبت به میانگین انتظار، ۷٫۵ واحد پایه ملایمتر است. اگر نرخ ۲۵ واحد پایه افزایش یابد، نتیجه ۱۷٫۵ واحد پایه سختگیرانهتر خواهد بود.
این محاسبه نشان میدهد چرا بزرگی غافلگیری در دو سناریو برابر نیست. بااینحال، از این اعداد نمیتوان درصد تغییر طلا، سهام یا دلار را محاسبه کرد. پیام درباره جلسات بعدی، وضعیت ترازنامه و برداشت بازار از چشمانداز اقتصاد نیز بر واکنش اثر میگذارد.
احتمالهای استخراجشده از ابزارهای مالی نیز برآوردهای وابسته به مدل و قیمت بازار هستند؛ نباید آنها را با احتمال قطعی وقوع تصمیم اشتباه گرفت.
پیش از جلسه کدام نشانههای تکنیکال اهمیت بیشتری دارند؟
تحلیل تکنیکال پیش از جلسه زمانی مفیدتر است که با شرایط نقدشوندگی و انتظارات ترکیب شود.
۱. محدوده قیمت در کنار حجم و عمق بازار
تثبیت قیمت زیر مقاومت میتواند نشانه انتظار باشد، اما جهت شکست را مشخص نمیکند. شکست سطح همراه با افزایش حجم و ماندگاری قیمت بیرون محدوده، شواهد بیشتری نسبت به یک عبور لحظهای فراهم میکند؛ بااینحال، نتیجه جلسه همچنان میتواند آن را بیاعتبار کند.
حجم معاملات نیز معادل نقدشوندگی نیست. ممکن است معاملات زیادی انجام شود، اما سفارشهای قابلاجرا در نزدیکی قیمت کم باشند.
۲. تأیید یا واگرایی میان بازارها
اگر روایت غالب، انتظار سیاست ملایمتر باشد، افت بازده اوراق در کنار رشد سهام میتواند با آن سازگار باشد. رشد سهام همزمان با افزایش بازده، نیازمند بررسی بیشتری است؛ شاید بهبود چشمانداز سود شرکتها یا بسته شدن فروشها عامل اصلی باشد.
واگرایی نشانهای برای بازبینی تحلیل است و بهتنهایی سیگنال قطعی برگشت محسوب نمیشود.
۳. فاصله خرید و فروش و لغزش اجرا
فاصله بیشتر قیمت خرید و فروش، هزینه ورود و خروج را افزایش میدهد. در حرکت سریع بازار نیز قیمت اجرای سفارش ممکن است با قیمت مورد انتظار تفاوت داشته باشد.
به همین دلیل، حد ضرر زیان را در یک مبلغ دقیق تضمین نمیکند. برنامهای که فقط فاصله ورود تا حد ضرر را در نظر بگیرد و لغزش احتمالی را نادیده بگیرد، ریسک رویداد را کمتر از واقع برآورد میکند.
۴. تراکم موقعیتها و شکنندگی روایت غالب
هرچه تعداد بیشتری از معاملهگران بر یک سناریو متمرکز شوند، واکنش به خلاف آن میتواند شدیدتر باشد. بااینحال، اثبات چنین تراکمی به داده نیاز دارد؛ چند کندل صعودی یا نزولی برای نتیجهگیری درباره موقعیت کل بازار کافی نیست.
دیدگاه مخالف: آیا نقش جلسه فدرال رزرو بیشازحد بزرگنمایی میشود؟
یک دیدگاه مخالف معتبر این است که تحلیلگران گاهی هر حرکت نزدیک جلسه را به فدرال رزرو نسبت میدهند، درحالیکه گزارش سود شرکتها، عرضه اوراق، جریان سرمایه صندوقها، ریسکهای سیاسی و عوامل اختصاصی هر دارایی میتوانند محرک اصلی باشند. اگر تصمیم و پیام سیاستی تقریباً مطابق انتظار باشد، اثر مستقل جلسه ممکن است محدود بماند. حتی رفتار ظاهراً محتاطانه معاملهگران نیز الزاماً ناشی از انتظار برای فدرال رزرو نیست. این نقد یادآوری میکند که همزمانی یک حرکت با نزدیک شدن جلسه، رابطه علتومعلولی را اثبات نمیکند؛ تحلیل معتبر باید توضیحهای رقیب را نیز بررسی کند.
جمعبندی استراتژیک: تریدر چه درسی باید بگیرد؟
بازار پیش از جلسه فدرال رزرو یک الگوی ثابت ندارد. گاهی تغییر دادهها روند میسازد، گاهی تنظیم موقعیتها باعث برگشت موقت میشود و گاهی کاهش عمق بازار، حرکتی کوچک را بزرگ جلوه میدهد.
برای معاملهگر، آمادگی مؤثر بر چند اصل استوار است:
۱. سناریوی غالب را مشخص کند: بازار چه تصمیمی و چه مسیری برای نرخ بهره انتظار دارد؟
۲. سناریوی غافلگیرکننده را جدا کند: چه پیام متفاوتی میتواند تحلیل موجود را بیاعتبار کند؟
۳. حرکت قیمت را با شواهد دیگر بسنجد: بازده اوراق، دلار، حجم و کیفیت نقدشوندگی چه میگویند؟
۴. اندازه موقعیت را با ریسک رویداد تنظیم کند: آرامش پیش از انتشار، تضمینکننده خروج آسان پس از آن نیست.
۵. تصمیم نرخ بهره را همراه با پیام سیاستی بخواند: واکنش اولیه ممکن است با دریافت جزئیات بیشتر تغییر کند.
مزیت تحلیلی پیش از جلسه از پیشبینی یک کندل به دست نمیآید. این مزیت زمانی شکل میگیرد که معاملهگر بداند چه انتظاری در قیمت نهفته است، کدام شواهد آن را تأیید میکنند و در چه شرایطی باید از تحلیل خود دست بکشد.
برای دریافت تحلیلهای بیشتر درباره فدرال رزرو و بازارهای جهانی، کانال تلگرام آکادمی سعید فیضیان را دنبال کنید.
عضویت در کانال تلگراماگر از پیامرسان بله استفاده میکنید، آموزشهای تحلیل اقتصاد کلان و مدیریت ریسک را در کانال بله آکادمی سعید فیضیان دنبال کنید.
عضویت در کانال بلهبرای دیدن نکات آموزشی کوتاه و تحلیلهای تصویری درباره فدرال رزرو و بازارهای مالی، صفحه اینستاگرام آکادمی سعید فیضیان را دنبال کنید.
دنبال کردن در اینستاگرام