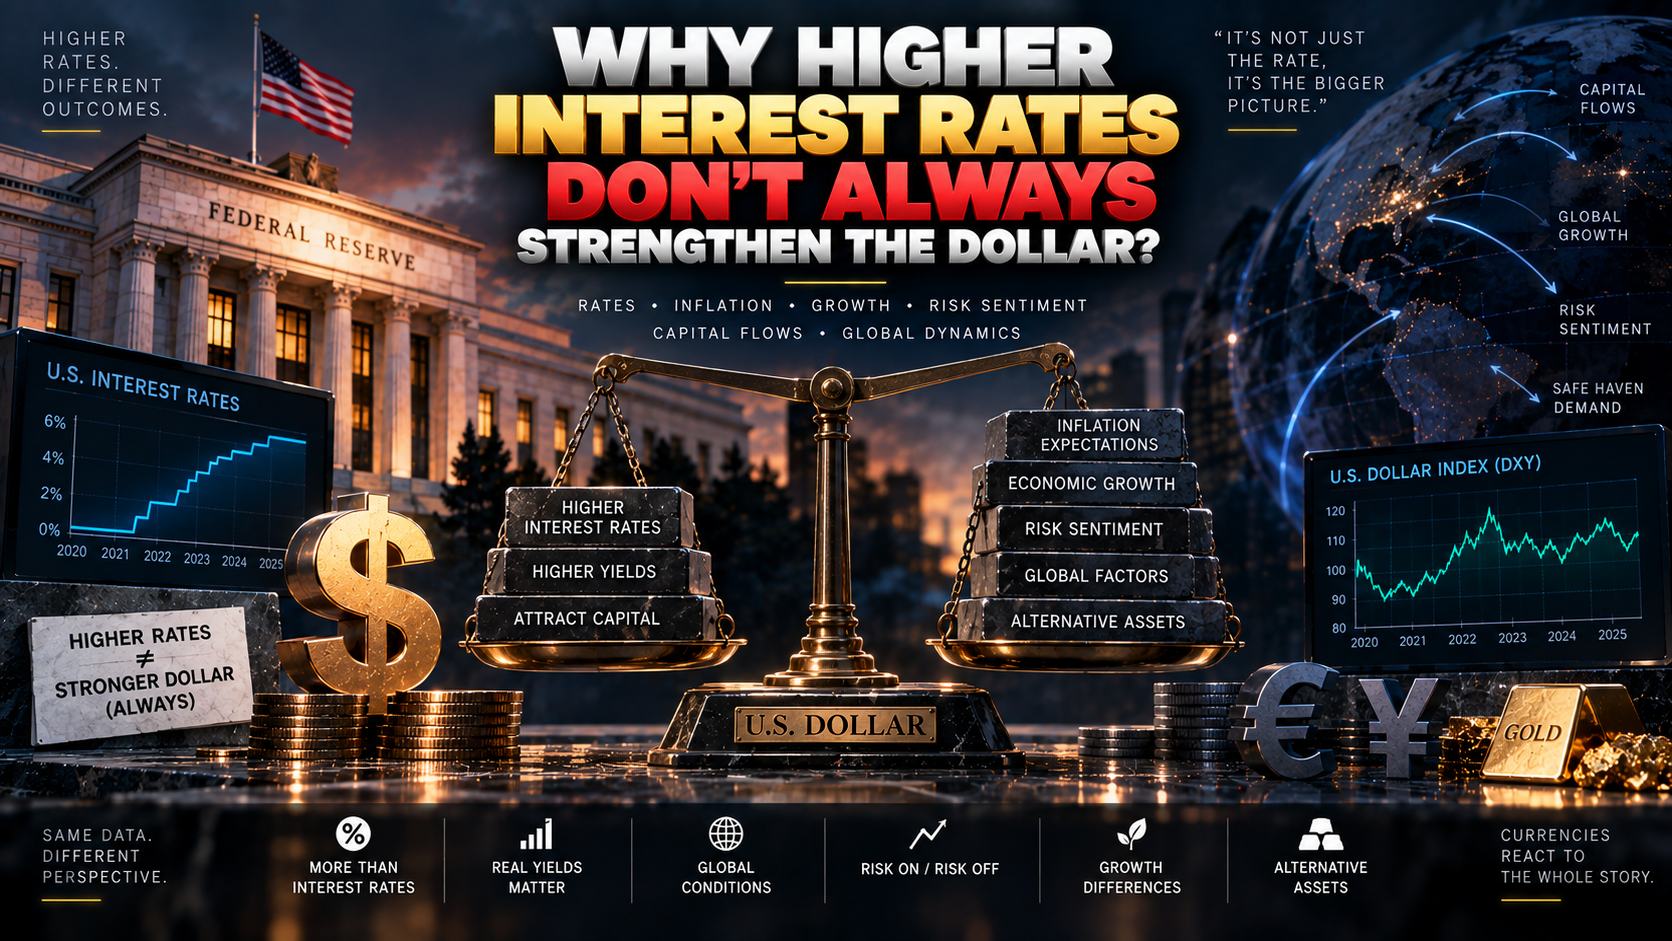
بانک مرکزی آمریکا نرخ بهره را افزایش میدهد، اما دلار بهجای صعود، عقبنشینی میکند. در نگاه نخست، چنین واکنشی با منطق اقتصادی ناسازگار به نظر میرسد: اگر سرمایهگذاری در داراییهای دلاری سود بیشتری ایجاد میکند، چرا تقاضا برای دلار افزایش پیدا نمیکند؟
این تناقض از یک برداشت ناقص سرچشمه میگیرد؛ اینکه بازار ارز فقط به سطح نرخ بهره واکنش نشان میدهد. در واقع، سرمایهگذاران همزمان مسیر آینده سیاست پولی، تورم انتظاری، وضعیت اقتصادهای رقیب، ریسک سرمایهگذاری و قیمتهایی را که پیشتر معامله کردهاند، ارزیابی میکنند.
افزایش نرخ بهره زمانی بیشتر به تقویت دلار کمک میکند که نسبت به انتظارات بازار انقباضیتر باشد و چشمانداز بازده نسبی داراییهای دلاری را بهبود دهد. اگر تصمیم از قبل در قیمتها منعکس شده باشد، پایان چرخه افزایش نرخ را نزدیکتر کند یا با تشدید نگرانی درباره اقتصاد آمریکا همراه شود، دلار الزاماً تقویت نمیشود.
در این تحلیل، منظور از دلار، ارزش خارجی آن در برابر ارزهای دیگر است؛ نه نرخ دلار در برابر ریال که علاوه بر شرایط جهانی، به عوامل پولی، سیاسی و ارزی داخل ایران وابسته است.
منطق اولیه رابطه نرخ بهره و دلار چیست؟
افزایش نرخ بهره آمریکا میتواند بازده ابزارهای کوتاهمدت دلاری را بالا ببرد. اگر سایر شرایط ثابت بماند، سرمایهگذار ممکن است نگهداری داراییهای دلاری را نسبت به داراییهای مشابه در ارزهای دیگر جذابتر ببیند.
خرید این داراییها میتواند تقاضا برای دلار ایجاد کند و ارزش آن را افزایش دهد. اما عبارت «اگر سایر شرایط ثابت بماند» بخش تعیینکننده این استدلال است.
در بازار واقعی، همزمان با تغییر نرخ بهره، انتظارات تورمی، احتمال رکود، نرخهای بهره خارجی و هزینه پوشش ریسک ارز نیز تغییر میکنند. بنابراین، افزایش نرخ بهره فقط یکی از ورودیهای تصمیم سرمایهگذار است.
همچنین نباید نرخ سیاستی بانک مرکزی را با بازده تمام اوراق بدهی یکسان دانست. فدرال رزرو میتواند نرخ کوتاهمدت را افزایش دهد، درحالیکه بازده اوراق بلندمدت به دلیل کاهش انتظارات رشد یا تورم پایین بیاید.
پژوهش منتشرشده در بانک فدرال رزرو نیویورک نیز نشان میدهد که واکنش بازده اوراق به بخش پیشبینیشده و پیشبینینشده تصمیم پولی متفاوت است؛ در نمونه بررسیشده، واکنش به تغییرات مورد انتظار بسیار محدودتر بود. این نتیجه درباره اوراق است، اما اهمیت تفکیک «تصمیم» از «غافلگیری» را روشن میکند.
۱. بازار به تفاوت تصمیم با انتظارات واکنش نشان میدهد
فرض کنید سرمایهگذاران پیش از جلسه بانک مرکزی انتظار افزایش ۰٫۵۰ واحد درصدی نرخ بهره را داشته باشند. اگر افزایش واقعی فقط ۰٫۲۵ واحد درصد باشد، نرخ بهره بالا رفته است، اما تصمیم در مقایسه با انتظار بازار، انقباض کمتری دارد.
در چنین وضعیتی، معاملهگرانی که بر افزایش شدیدتر نرخها و تقویت دلار حساب کردهاند، ممکن است موقعیتهای خود را کاهش دهند.
برعکس، افزایش ۰٫۲۵ واحد درصدی در شرایطی که بازار انتظار تثبیت نرخ را داشته، میتواند پیام انقباضی مهمی داشته باشد.
برای فهم اولیه، میتوان نوشت:
این رابطه ابزار توضیحی است؛ سنجش حرفهای غافلگیری پولی، تغییر انتظارات از مسیر آینده نرخها را نیز در نظر میگیرد. مجموعه داده فدرال رزرو سانفرانسیسکو، برای نمونه، از تغییرات قراردادهای بازار پول در پنجرهای کوتاه پیرامون اعلام سیاست استفاده میکند.
جدول زیر سناریوهای فرضی را مقایسه میکند؛ اعداد، داده تاریخی یا پیشبینی قیمت نیستند.
| انتظار بازار | تصمیم بانک مرکزی | برداشت احتمالی | اثر احتمالی بر دلار |
|---|---|---|---|
| افزایش ۰٫۵۰ واحد درصدی | افزایش ۰٫۲۵ واحد درصدی | انقباض کمتر از انتظار | فشار نزولی، با ثابت بودن سایر عوامل |
| تثبیت نرخ | افزایش ۰٫۲۵ واحد درصدی | انقباض بیشتر از انتظار | حمایت از دلار، با ثابت بودن سایر عوامل |
| افزایش ۰٫۲۵ واحد درصدی و ادامه افزایشها | افزایش ۰٫۲۵ واحد درصدی و علامت توقف | کاهش مسیر مورد انتظار نرخها | امکان تضعیف دلار |
| افزایش ۰٫۲۵ واحد درصدی و توقف | افزایش ۰٫۲۵ واحد درصدی و تداوم محدودیت پولی | نرخهای بالا برای مدتی طولانیتر از انتظار | امکان تقویت دلار |
نتیجه مهم این است که بزرگی افزایش نرخ، بهتنهایی شدت پیام سیاست پولی را نشان نمیدهد. یک افزایش کوچک و غیرمنتظره میتواند برای دلار مهمتر از افزایشی بزرگ اما کاملاً پیشبینیشده باشد.
۲. مسیر آینده نرخها از تصمیم یک جلسه مهمتر است
ارزشگذاری داراییها به جریان بازده در طول زمان وابسته است. سرمایهگذار فقط نمیپرسد نرخ بهره چقدر افزایش یافته؛ میپرسد این نرخ تا چه زمانی بالا میماند و پس از آن چه مسیری خواهد داشت.
فرض کنید نرخ سیاستی از ۵ به ۵٫۲۵ درصد برسد، اما بازار همزمان برآورد نرخ پایان افق یکساله را از ۵ به ۴٫۲۵ درصد کاهش دهد. تصمیم جاری انقباضی است، ولی چشمانداز نرخ در انتهای آن افق پایین آمده است.
اگر این بازنگری با کاهش گسترده نرخهای مورد انتظار در ماههای پیش رو همراه باشد، جذابیت نسبی داراییهای دلاری میتواند افت کند.
این وضعیت توضیح میدهد که چرا گاهی دلار پس از اعلام افزایش نرخ ابتدا تقویت میشود، اما در جریان توضیحات بانک مرکزی جهت خود را تغییر میدهد. بازار در مرحله دوم، پیام مربوط به آینده را بازقیمتگذاری میکند.
البته هر برگشت قیمتی نشانه تغییر بنیادی نیست؛ نقدشوندگی کم، اجرای سفارشها و بستن موقعیتهای کوتاهمدت نیز میتوانند نوسان ایجاد کنند.
۳. دلار با اختلاف نرخها حرکت میکند، نه فقط نرخ آمریکا
ارزش هر ارز، نسبی است. برای تحلیل دلار در برابر یورو، سیاست پولی آمریکا باید با سیاست پولی منطقه یورو مقایسه شود.
فرض کنید در یک مثال ساده، نرخ آمریکا از ۴ به ۴٫۵ درصد و نرخ اقتصاد مقابل از ۲ به ۳ درصد برسد. نرخ آمریکا افزایش یافته، اما فاصله دو نرخ از ۲ به ۱٫۵ واحد درصد کاهش پیدا کرده است.
در این شرایط، برتری اسمی دلار از نظر اختلاف نرخ کمتر شده است.
بااینحال، همین مقایسه نیز کافی نیست. بازار باید بررسی کند این تغییرات تا چه حد پیشبینی شده بودند و مسیر آینده اختلاف نرخ چگونه تغییر کرده است. اختلاف بازده اوراق با سررسید مشابه یا نرخهای مورد انتظار بازار، معمولاً تصویر کاملتری از مقایسه دو نرخ سیاستی ارائه میدهد.
به همین دلیل، دلار میتواند همزمان در برابر یک ارز تقویت و در برابر ارز دیگری تضعیف شود. عبارت «دلار صعود کرد» بدون مشخص کردن جفتارز یا شاخص، بخشی از اطلاعات ضروری تحلیل را حذف میکند.
۴. افزایش نرخ اسمی الزاماً به معنای افزایش بازده واقعی نیست
نرخ بهره اسمی، اثر تورم را کنار نمیگذارد. برای بررسی قدرت خرید بازده، تقریب متداول زیر کاربرد دارد:
در این محاسبه، نرخ و تورم باید به افق زمانی سازگار مربوط باشند. کم کردن تورم گذشته از یک نرخ کوتاهمدت و استفاده از نتیجه برای پیشبینی ارز، میتواند گمراهکننده باشد.
فرض کنید بازده اسمی یکساله از ۴ به ۴٫۵ درصد افزایش پیدا کند، اما تورم مورد انتظار همان افق از ۲ به ۳ درصد برسد. بازده واقعی تقریبی از ۲ به ۱٫۵ درصد کاهش یافته است.
این مثال نشان میدهد چرا بالاتر رفتن بازده اسمی لزوماً به معنای بهبود کیفیت بازده نیست. بااینحال، بازده واقعی آمریکا نیز بهتنهایی جهت دلار را تعیین نمیکند؛ بازده واقعی اقتصاد مقابل و انتظارات تغییر نرخ ارز هم اهمیت دارند.
| متغیر | وضعیت اولیه | وضعیت بعدی | نتیجه مقایسه |
|---|---|---|---|
| بازده اسمی یکساله آمریکا | ۴ درصد | ۴٫۵ درصد | افزایش ۰٫۵ واحد درصدی |
| تورم انتظاری یکساله آمریکا | ۲ درصد | ۳ درصد | افزایش ۱ واحد درصدی |
| بازده واقعی تقریبی آمریکا | ۲ درصد | ۱٫۵ درصد | کاهش با وجود افزایش بازده اسمی |
| اختلاف نرخ سیاستی آمریکا و اقتصاد مقابل در مثال مستقل | ۴ منهای ۲؛ برابر با ۲ واحد درصد | ۴٫۵ منهای ۳؛ برابر با ۱٫۵ واحد درصد | کاهش مزیت نسبی نرخ آمریکا |
۵. علت افزایش نرخ بهره، معنای اقتصادی آن را تغییر میدهد
افزایش نرخ میتواند پاسخ به تقاضای قدرتمند و رشد پایدار باشد؛ یا تلاشی برای مهار تورمی که همزمان با ضعف تولید و فشار هزینهها ادامه دارد.
در حالت نخست، سرمایهگذار ممکن است ترکیب بازده بالاتر و اقتصاد مقاومتر را به نفع دلار تفسیر کند. در حالت دوم، افزایش نرخ میتواند نگرانی درباره فشار بر اعتبار، سرمایهگذاری و سود شرکتها را تشدید کند.
اعلام سیاست پولی فقط دستور تغییر نرخ نیست؛ اطلاعاتی درباره ارزیابی بانک مرکزی از اقتصاد نیز منتقل میکند. پژوهش «تفکیک غافلگیریهای سیاست پولی» نشان میدهد که شوک سیاستی و اطلاعات اقتصادی منتقلشده در اعلام بانک مرکزی، آثار متفاوتی دارند و نباید یکسان تفسیر شوند.
بنابراین، مشاهده همزمان نرخ بالاتر و دلار ضعیفتر لزوماً به معنای از کار افتادن رابطه اقتصادی نیست. ممکن است اثر اطلاعات تازه درباره رشد و مسیر سیاست، بر اثر مستقیم افزایش نرخ غلبه کرده باشد.
۶. ریسک رکود میتواند اثر نرخ بالاتر را خنثی کند
نرخهای بالاتر هزینه تأمین مالی را افزایش میدهند. اگر بازار تصور کند محدودیت پولی بیش از توان اقتصاد ادامه خواهد یافت، احتمال کاهش سرمایهگذاری، ضعف مصرف و مشکلات اعتباری را بیشتر در نظر میگیرد.
چنین برداشتی میتواند انتظار کاهش نرخ در مراحل بعدی را تقویت کند و به دلار فشار بیاورد.
اما این رابطه هم یکطرفه نیست. اگر نگرانی از رکود به بحران جهانی نقدینگی تبدیل شود، تقاضا برای داراییهای نقدشونده دلاری یا بازپرداخت بدهیهای دلاری ممکن است دلار را تقویت کند.
پس پرسش تعیینکننده این است: نگرانی اقتصادی، بیشتر مزیت رشد و بازده آمریکا را تضعیف میکند یا تقاضای جهانی برای نقدینگی دلاری را بالا میبرد؟
صرف مشاهده افت سهام یا وارونگی منحنی بازده، پاسخ قطعی این پرسش را فراهم نمیکند.
۷. سود بالاتر میتواند با هزینه پوشش ریسک خنثی شود
سرمایهگذار خارجی فقط بازده اسمی اوراق آمریکا را دریافت نمیکند؛ او با تغییر ارزش دلار در برابر ارز مبنای خود نیز مواجه است.
اگر ریسک ارز را باز بگذارد، تضعیف دلار میتواند بخشی از سود بهره یا تمام آن را از بین ببرد. اگر این ریسک را با قراردادهای ارزی پوشش دهد، باید شرایط قیمتگذاری و هزینه پوشش را لحاظ کند.
در چارچوب برابری پوششیافته نرخ بهره، اختلاف نرخها در قیمت قراردادهای آتی ارز منعکس میشود. اصطکاکهای بازار و مبنای ارزی میتوانند انحراف ایجاد کنند، اما نرخ بهره بالاتر، بهخودیخود سود بدون ریسک بیشتری برای سرمایهگذار خارجی تضمین نمیکند.
بنابراین، استدلال «نرخ آمریکا بالاتر است، پس سرمایه حتماً وارد دلار میشود» بدون بررسی بازده پس از پوشش ریسک، ناقص است.
۸. موقعیتهای معاملاتی میتوانند واکنش اولیه را معکوس کنند
اگر معاملهگران مدتها پیش از تصمیم، دلار خریده باشند، بخشی از اثر افزایش نرخ در قیمت منعکس شده است. اعلام تصمیم مورد انتظار ممکن است انگیزه تازهای برای خرید ایجاد نکند.
در همین شرایط، شناسایی سود یا کاهش موقعیتهای پرتراکم میتواند دلار را پایین بیاورد.
بااینحال، توضیح هر افتی با عبارت «فروش پس از خبر» تحلیل کافی نیست. برای سنجش این فرض باید شواهدی مانند موقعیتهای معاملاتی، رفتار بازار اختیار معامله و تغییر انتظارات نرخ بررسی شود.
همچنین افت ناشی از بستن موقعیتها ممکن است کوتاهمدت باشد، درحالیکه کاهش پایدار اختلاف بازده میتواند اثری طولانیتر داشته باشد. افق معامله باید با افق علت اقتصادی سازگار باشد.
دیدگاه مخالف: شاید تضعیف دلار فقط وقفهای در یک روند صعودی باشد
تأکید بر استثناها نباید نقش نرخ بهره را کماهمیت جلوه دهد. اگر افزایش نرخ آمریکا غیرمنتظره باشد، مسیر نرخهای آینده را نسبت به اقتصادهای رقیب بالاتر ببرد و با حفظ اعتبار سیاست پولی همراه شود، استدلال تقویت دلار همچنان قدرتمند است. در چنین شرایطی، افت اولیه میتواند حاصل شناسایی سود یا نوسان کوتاهمدت باشد. تحلیلگری که از هر واکنش منفی نتیجه بگیرد «نرخ بهره دیگر برای دلار مهم نیست»، همان خطای تحلیل تکعاملی را در جهت مخالف تکرار میکند.
جمعبندی استراتژیک: تریدر باید چه چیزی را بسنجد؟
درس اصلی این است که افزایش نرخ بهره، بهتنهایی سیگنال خرید دلار نیست؛ تغییر مزیت مورد انتظار داراییهای دلاری اهمیت دارد.
برای ارزیابی یک تصمیم پولی، ترتیب زیر کاربردیتر از تمرکز بر تیتر خبر است:
۱. انتظار قبلی بازار را مشخص کنید. بدون دانستن سناریوی قیمتگذاریشده، نمیتوان شدت غافلگیری را سنجید.
۲. مسیر آینده نرخها را بررسی کنید. تغییر نرخهای مورد انتظار و بازده اوراق کوتاهمدت نشان میدهد بازار پیام سیاست را چگونه فهمیده است.
۳. اقتصاد مقابل را وارد تحلیل کنید. دلار در هر جفتارز با مجموعه متفاوتی از نرخها، انتظارات و ریسکها مقایسه میشود.
۴. منشأ تغییر بازده را تشخیص دهید. افزایش ناشی از بازده واقعی، تورم انتظاری یا صرف ریسک، معنای یکسانی ندارد.
۵. واکنش قیمت را در افق مناسب ارزیابی کنید. حرکت چنددقیقهای الزاماً نتیجه نهایی بازقیمتگذاری نیست.
۶. شرط نقض تحلیل را از قبل تعیین کنید. اگر فرض خرید دلار بر افزایش اختلاف بازده بنا شده، کاهش همان اختلاف باید موجب بازنگری شود؛ حتی اگر نرخ رسمی بالاتر رفته باشد.
دلار زمانی از نرخ بهره بالاتر حمایت میگیرد که بازار، بازده و جذابیت نسبی آینده آن را بهتر ارزیابی کند. هرگاه افزایش نرخ با کاهش این مزیت همراه شود، تضعیف دلار تناقض نیست؛ واکنش به مجموعه کاملتری از اطلاعات است.
برای دریافت تحلیلهای بیشتر درباره دلار و بازارهای جهانی، کانال تلگرام آکادمی سعید فیضیان را دنبال کنید.
عضویت در کانال تلگراماگر از پیامرسان بله استفاده میکنید، آموزشهای تحلیل اقتصاد کلان و مدیریت ریسک را در کانال بله آکادمی سعید فیضیان دنبال کنید.
عضویت در کانال بلهبرای دیدن نکات آموزشی کوتاه و تحلیلهای تصویری درباره دلار و بازارهای مالی، صفحه اینستاگرام آکادمی سعید فیضیان را دنبال کنید.
دنبال کردن در اینستاگرام